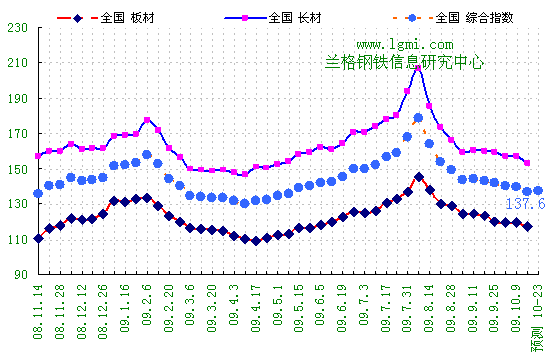
2009年42周(10.12-10.16)LGMI国内综合钢铁指数达到136.7点,比 41周大幅下降3.2点,环比下降2.2%,较去年同期下降2.5%。上周钢材市场运行特点是百分之八十以上的主流钢材品种价格下跌,长材品种和板材品种的下跌幅度基本相当。
42周LGMI长材指数为153.3点,较41周下降2.4%,年同比持平。LGMI板材指数为116.9点,较41周下降2.0%,比去年同期下降6.2%。与前一周相比,长材品种和板材品种的下跌幅度基本相当,长材品种也再一次处于领跌状态,且其中高线和螺纹钢两个品种跌幅均为2.4%;板材价格下降2.0%,其中,热卷和冷板两个品种跌幅较大分别为2.8%和1.4%,社会库存较大是热卷市场价格下跌的主要原因之一,热卷的社会库存自8月中旬以来,已经连续9周持续增长,并且有继续增加的趋势。
42周(10.5-10.9)全国钢材平均价格为4306元(吨价,下同),比41周(4407元)下跌101元,比9月末价格(4416元)下跌110元。
预计本周(10.12-10.16)市场价格将震荡回升,兰格钢铁综合指数预计在138点附近盘整,钢材均价在4347元左右(详见图1),整体波幅在50元左右。
 \s
图1 兰格钢铁综合指数变化趋势图
1. 百分之八十以上的钢材品种价格下跌 长材和板材品种跌幅基本相当
2009年42周(10.12-10.16)国内钢材市场价格继续以下跌为主,平均下跌105元,幅度比41周迅速扩大75%;主要城市主流钢材品种价格跌幅不一,原料价格继续稳中趋弱。
据兰格钢铁信息研究中心市场监测显示,截止10月16日,国内10大重点城市25mm螺纹钢均价为3455元,比上周跌81元;国内6.5mm高线均价为3414元,比上周跌89元;国内5.5mm热轧卷板平均价格为3344元,比上周跌58元;国内1.0mm冷轧板卷平均价格为4774元,比上周跌100元;国内20mm中板价格为3458元,比上周跌49元。
据兰格钢铁信息研究中心市场监测的17类30个规格钢材品种的价格数据显示:42周价格下跌品种数量继续增加;其中,下跌26种,比41周增加8种;持平3种,比41周减少7种(详见表1);其中,原材料市场铁矿石和焦炭市场价格持平,而钢坯市场价格则小幅下跌40-50元。
|
表1 17类30个品种2009年42周(10.12-10.16)
市场价格变化情况
单位: 元∕吨 |
|
品种名称 |
代表品规格 |
主要销售市场 |
市场价格 |
涨跌
|
|
2009年
41周 |
2009年
42周 |
|
不锈钢热平 |
4 mm |
无锡 |
18300 |
17500 |
↓800 |
|
不锈钢冷卷 |
0.8 mm |
无锡 |
20900 |
20200 |
↓700 |
|
品种板 |
16-20 |
天津 |
4200 |
3800 |
↓400 |
|
工字钢 |
25# |
北京 |
3710 |
3430 |
↓280 |
|
槽钢 |
25# |
北京 |
3750 |
3480 |
↓270 |
|
焊管 |
4寸(3.75) |
北京 |
3800 |
3600 |
↓200 |
|
废钢 |
重废≥6mm |
上海 |
2620 |
2470 |
↓150 |
|
镀锌板 |
1 mm |
京津 |
4800 |
4650 |
↓150 |
|
螺纹钢 |
25 mm |
北京 |
3550 |
3420 |
↓130 |
|
高线 |
6.5 mm |
北京 |
3380 |
3270 |
↓110 |
|
焊管 |
4寸(3.75) |
天津 |
3600 |
3500 |
↓100 |
|
彩涂板 |
0.47mm |
京津 |
5200 |
5100 |
↓100 |
|
普碳中板 |
16-20 |
天津 |
3400 |
3320 |
↓80 |
|
低合金中板 |
16-20 |
天津 |
3600 |
3520 |
↓80 |
|
窄带 |
145mm |
唐山、天津 |
3300 |
3230 |
↓70 |
|
焊管 |
4寸(3.75) |
唐山 |
3530 |
3460 |
↓70 |
|
钢坯 |
低合金150方坯 |
唐山 |
3190 |
3140 |
↓50 |
|
无缝管 |
108*4.5 |
上海 |
4400 |
4350 |
↓50 |
|
无缝管 |
108*4.5 |
天津 |
4400 |
4350 |
↓50 |
|
钢坯 |
普碳150方坯 |
唐山 |
3060 |
3020 |
↓40 |
|
窄带 |
355mm |
唐山、天津 |
3300 |
3260 |
↓40 |
|
角钢 |
5# |
北京 |
3560 |
3530 |
↓30 |
|
中宽带 |
520mm |
唐山、天津 |
3300 |
3280 |
↓20 |
|
碳结钢 |
45# 20mm |
华北 |
3700 |
3680 |
↓20 |
|
合结钢 |
40Cr 20mm |
华北 |
3820 |
3800 |
↓20 |
|
热卷 |
5.5mm |
天津 |
3280 |
3270 |
↓10 |
|
铁矿石 |
66%酸粉干基 |
河北 |
820 |
820 |
→ |
|
焦炭 |
二级冶金焦 |
山西 |
1600 |
1600 |
→ |
|
冷板 |
1.0mm |
天津 |
4800 |
4800 |
→ |
|
热卷 |
5.5mm |
上海 |
3310 |
3340 |
↑30 |
2. 钢厂仍然未见明显减产 钢材市场成交继续低迷
主流钢厂钢材10月、11月出厂价格继续大幅下调。目前大部分地区、品种钢材价格继续弱势下行。市场巨大的库存使得商家只能在成交不佳的情况下持续调低售价,争取尽快出货。同时各大钢厂也不得已继续下调出厂价格,宝钢、沙钢、武钢、鞍钢和首钢等主导钢厂对11月产品出厂价格均进行大幅下调,在10月10日,宝钢下调厚板、船板、热轧普碳、冷轧普碳、热镀锌400元和酸洗下调250元;次日沙钢也小幅下调螺纹钢、线材和盘螺50元。随后武钢也下调热卷350元,轧板普、低、船桥梁300元,中低容器板400元,冷轧普低优和家电钢下400元,普碳线材200元,镀锌DX系列下500元;同时鞍钢也下调热卷、冷卷、镀锌300元,彩涂200元,中板150元,硅钢450元,线材300元。15日首钢船板下调400元,普板及低合金下调100元,管线钢和桥梁板不动,其它下调150元。
但在10月15日在上海螺纹钢期货价格、电子交易远期价格均出现小幅反弹,受其影响,上海、天津等部分主导城市价格也呈现小幅反弹,但在市场库存压力依然巨大、钢厂限产减产依然不明显的情况下,短期内国内钢材市场仍将以弱势盘整为主。
2009年42周(10.12-10.16)市场成交仍然不佳,倒挂幅度与41周基本持平。有19个钢材品种出厂价高于市场价(详见表3),比41周增加3种。上周8种主流钢材品种成本价高于市场价,有彩涂板、螺纹钢、高线、镀锌板、热卷、窄带钢和中宽带钢,表明这些品种的市场价格越来越接近钢厂生产成本线,预计后期市场价格仍将继续向成本线靠拢。
|
表3 17类30个品种2009年42周(10.12-10.16)实际价格与主要钢厂
出厂价的比较
单位: 元∕吨 |
|
品种名称 |
代表品
规格 |
主要销售市场 |
市场
价格 |
主要
钢厂
出厂价 |
差额 |
百分比(%) |
|
不锈钢热平 |
4 mm |
无锡 |
17500 |
20400 |
-2900 |
-16.57 |
|
不锈钢冷卷 |
0.8 mm |
无锡(太钢) |
20200 |
21600 |
-1400 |
-6.93 |
|
普碳中板 |
16-20 |
天津 |
3320 |
4200 |
-880 |
-26.51 |
|
彩涂板 |
0.47mm |
京津 |
5100 |
5900 |
-800 |
-15.69 |
|
低合金中板 |
16-20 |
天津 |
3520 |
4300 |
-780 |
-22.16 |
|
品种板 |
16-20 |
天津 |
3800 |
4580 |
-780 |
-20.53 |
|
工字钢 |
25# |
北京 (日钢) |
3430 |
4200 |
-770 |
-22.45 |
|
热卷 |
5.5mm |
天津(首) |
3270 |
3660 |
-390 |
-11.93 |
|
热卷 |
5.5mm |
上海(沙) |
3340 |
3500 |
-160 |
-4.79 |
|
高线 |
6.5 mm |
北京 |
3270 |
3400 |
-130 |
-3.98 |
|
螺纹钢 |
25 mm |
北京 |
3420 |
3550 |
-130 |
-3.80 |
|
角钢 |
5# |
北京(首钢) |
3530 |
3610 |
-80 |
-2.27 |
|
钢坯 |
普碳150方坯 |
唐山 |
3020 |
3050 |
-30 |
-0.99 |
|
钢坯 |
低合金150方坯 |
唐山 |
3140 |
3170 |
-30 |
-0.96 |
|
槽钢 |
25# |
北京(宝得) |
3480 |
3510 |
-30 |
-0.86 |
|
窄带 |
145mm |
唐山、天津 |
3230 |
3250 |
-20 |
-0.62 |
|
窄带 |
355mm |
唐山、天津 |
3260 |
3270 |
-10 |
-0.31 |
|
碳结钢 |
45# 20mm |
华北(首) |
3680 |
3685 |
-5 |
-0.14 |
|
合结钢 |
40Cr 20mm |
华北(首) |
3800 |
3805 |
-5 |
-0.13 |
3. 预计43周主流钢材品种价格企稳回升
日前受钢材期货市场震荡反弹影响,国内现货钢材市场价格出现稳中有涨,部分品种涨势较为明显。其中建筑钢材市场价格反弹;热轧板价格继续上涨,冷轧板卷和镀锌市场稳中有涨,中厚板和彩涂价格涨跌互现。截止10月19日,上海钢材期货市场已经连续四天强势反弹,引发市场对四季度钢材市场的乐观期待,此前经过8月份暴跌的钢市盘整已经超过60天。
但从目前的供需状况来看,短期内国内钢材市场价格难有起色,目前钢企仍保持满负荷生产状态,国内社会库存继续大幅增加,其中建筑钢材社会库存小幅攀升,但是板材社会库存仍然继续增加,热卷的社会库存自8月中旬以来,已经连续9周持续增长,并且有继续增加的趋势。据兰格钢铁信息研究中心市场监测显示,10月15日全国29个主要城市钢材社会库存量为1308.47万吨比前一周上升5.8%;其中建筑钢材社会库存量为537.09万吨,增长4%;热轧卷板社会库存量为479.63万吨,增长9%。冷轧卷板社会库存量为128.55万吨,增长5%。后市价格将在高产量、高库存和下游需求持续向好的供需矛盾中缓慢回暖。
市场调查显示:预计本周10个主流钢材品种价格将趋稳回升,涨幅在30-160元之间,平均涨幅为87元。原材料品种市场价格将继续稳中趋弱,长材品种将出现150元左右的上涨,板材品种将小幅回升。(详见表4)。
|
表4 2009年43周(10.19-10.23)市场价格预测
单位:元∕吨 |
|
品种
名称 |
代表品
规格 |
主要销售市场 |
实际价格 |
预测
价格 |
预测价格涨跌 |
|
09年
39周 |
09年
41周 |
09年
42周 |
|
不锈钢冷卷 |
0.8 mm |
无锡 |
20900 |
20200 |
20000 |
↓200 |
|
不锈钢热平 |
4 mm |
无锡 |
18300 |
17500 |
17300 |
↓200 |
|
无缝管 |
108*4.5 |
天津 |
4400 |
4350 |
4300 |
↓50 |
|
角钢 |
5# |
北京 |
3560 |
3530 |
3500 |
↓30 |
|
铁矿石 |
66%酸粉干基 |
河北 |
820 |
820 |
820 |
→ |
|
焦炭 |
二级冶金焦 |
山西 |
1600 |
1600 |
1600 |
→ |
|
废钢 |
重废≥6mm |
上海 |
2620 |
2470 |
2470 |
→ |
|
冷板 |
1.0mm |
天津 |
4800 |
4800 |
4800 |
→ |
|
品种板 |
16-20 |
天津 |
4200 |
3800 |
3800 |
→ |
|
窄带 |
145mm |
唐山、天津 |
3300 |
3230 |
3230 |
→ |
|
窄带 |
355mm |
唐山、天津 |
3300 |
3260 |
3260 |
→ |
|
中宽带 |
520mm |
唐山、天津 |
3300 |
3280 |
3280 |
→ |
|
焊管 |
4寸(3.75) |
北京 |
3800 |
3600 |
3600 |
→ |
|
焊管 |
4寸(3.75) |
天津 |
3600 |
3500 |
3500 |
→ |
|
焊管 |
4寸(3.75) |
唐山 |
3530 |
3460 |
3460 |
→ |
|
无缝管 |
108*4.5 |
上海 |
4400 |
4350 |
4350 |
→ |
|
工字钢 |
25# |
北京 |
3710 |
3430 |
3430 |
→ |
|
槽钢 |
25# |
北京 |
3750 |
3480 |
3480 |
→ |
|
碳结钢 |
45# 20mm |
华北 |
3700 |
3680 |
3680 |
→ |
|
合结钢 |
40Cr 20mm |
华北 |
3820 |
3800 |
3800 |
→ |
|
普碳中板 |
16-20 |
天津 |
3400 |
3320 |
3350 |
↑30 |
|
低合金中板 |
16-20 |
天津 |
3600 |
3520 |
3550 |
↑30 |
|
钢坯 |
普碳150方坯 |
唐山 |
3060 |
3020 |
3070 |
↑50 |
|
镀锌板 |
1 mm |
京津 |
4800 |
4650 |
4700 |
↑50 |
|
钢坯 |
低合金150方坯 |
唐山 |
3190 |
3140 |
3200 |
↑60 |
|
彩涂板 |
0.47mm |
京津 |
5200 |
5100 |
5200 |
↑100 |
|
热卷 |
5.5mm |
上海 |
3310 |
3340 |
3450 |
↑110 |
|
高线 |
6.5 mm |
北京 |
3380 |
3270 |
3400 |
↑130 |
|
热卷 |
5.5mm |
天津 |
3280 |
3270 |
3420 |
↑150 |
|
螺纹钢 |
25 mm |
北京 |
3550 |
3420 |
3580 |
↑160 |
4.关注近期影响钢材价格的因素
原料供应:
山西焦企继续限产保价
山西焦化协会秘书长张岗峰日前指出,焦化行业回暖至少要等到明年3月之后,在半年内山西省内焦化企业将坚决执行限产保价。自8月份国内钢价跳水之后,山西焦化行业协会接连下调焦炭指导价。与8月份相比,10月份焦炭指导价格下调幅度已达9.57%。按国内外炼焦煤价格与生产成本看,目前国内焦炭后市已无价可降,全年焦炭行业面临着全行业亏损的“噩运”。10月20日山西二级冶金焦市场价1600元∕吨。
全球铁矿石明年产能过剩逾3亿吨
据西澳大利亚大学商学院商业学教授MalcolmRichmon预测,根据主要矿山公司的扩产计划预测,2010年全球铁矿石产能供应过剩将达到3亿~4亿吨。目前全球铁矿石海运贸易量在8亿多吨。这也是2002年以来,国际矿业界对于铁矿石供应过剩量预测最大的一次。过往几年,国际矿业界专家包括投行都会提前发布翌年的铁矿石供需形势,一般都是供不应求,或供需基本平衡。
宏观经济:
9月新增信贷5167亿元 同比增长34.16%
据央行数据显示,9月份的新增贷款达到5167亿元,远高于市场此前4000亿元左右的预期。今年1—9月份共计已增加人民币贷款8.67万亿元。与此同时,M1、M2增速双双刷新历史新高,达到了29.51%和29.31%。M1增速继去年4月份以来,时隔17个月,再度超过M2增速。9月末外汇储备余额攀至22726亿美元,再创新高。
工业复苏带动用电量连增5月
据中国电力企业联合会数据显示,9月全社会用电量为3224.08亿千瓦时,同比增长10.24%,增幅比8月上升2个百分点,继续保持回暖态势。在连续4个月实现用电量同比正增长后,9月全社会用电量再创新高,经济回暖基础正在巩固。
中国工业经济运行扭转增速下滑局面
工业和信息化部部长李毅中近日表示,由于应对措施及时有力,中国工业经济运行扭转了去年下半年到今年年初增速大幅下滑的局面,特别是进入6月份以后,工业生产增长加快、效益状况好转、产品价格回升、节能减排取得新进展。中国工业经济企稳回升渐趋明朗,8月份工业增速已达12.3%,累计增速达到8.1%,9月份继续保持持续增长势头。
1-9月国有企业实现利润9366.1亿 同比下降17.6%
据国家财政部网站消息,1-9月,国有企业累计实现利润9366.1亿元,同比下降17.6%,降幅比1-8月减小2个百分点,9月比8月环比下降12%。其中,1-9月石化、汽车、施工房地产等行业利润增幅较大;电网企业和海运企业实现减亏;石油、钢铁、有色、电子等行业利润降幅进一步减缓;煤炭行业利润降幅持续扩大。
行业动态:
中国钢材出口66%流向亚洲
对于欧美钢铁企业担心中国居高不下的粗钢产量会刺激出口,中钢协一位负责人士近日表示,今年1-8月我国钢材出口折算成粗钢约1324万吨,仍然净进口169万吨,而去年同期出口钢材4700万吨。今年前8月,中国钢材出口流向发生重大变化,亚洲市场占比达到66%,而欧美市场已经降至12%。对欧盟的出口降幅达到85%,对美国的出口降幅达到73%。
9月钢材出口247万吨 铁矿石进口6455万吨
据海关最新统计,9月份出口钢材247万吨,较8月份增加39万吨,与去年同期相比下降62.9%;1-9月累计出口1571万吨,同比下降67.6%。9月份我国进口钢材191万吨,较8月份增加32万吨,比去年同期增长50.4%。1-9月累计进口1338万吨,同比增长8.6%。
9月份进口铁矿石6455万吨,创单月最高纪录,同比增长64.67%,1-9月份合计进口46936万吨,累计增长35.7%。
澳决定对我碳钢焊管继续征收反倾销税
澳大利亚海关近日就对华碳钢焊管(也称空心钢管)反倾销复审案发布公告,决定继续维持现行4%的反倾销税或相关企业做出的价格承诺。
澳海关在公告中同时称,为充分考虑澳贸易救济复议官(TMRO)8月31日就对话碳钢焊管反倾销反补贴调查做出的要求海关重新调查的决定,海关已于10月8日启动对该产品的新一轮反倾销复审,以便使复审结果与恢复调查的碳钢焊管双反案保持一致。
美国对中国中板进行反倾销日落复审损害终裁
2009年10月13日,美国国际贸易委员会发布公告,对原产于中国、俄罗斯和乌克兰的定尺碳素中厚板作出反倾销日落复审产业损害终裁,6位委员经投票表决一致认定,如果取消反倾销措施,将可能导致在合理的、可预见的期间内,涉案产品对美国国内产业的实质性损害继续或再度发生,因此决定对涉案产品继续实施反倾销措施。
根据该肯定性裁决,现行的对原产于中国的定尺碳素中厚板的反倾销措施、对原产于俄罗斯和乌克兰的定尺碳素中厚板的中止协议将继续有效。
钢材期货反弹或告一段落
经过连续多个交易日近10%的大幅反弹,钢材期货在10月19日创下520余万手的成交天量,价格则冲高回落且伴随着持仓量首次出现下滑。这意味着在产能过剩、供应增加、高库存“三座大山”重压之下,以投机资金抄底入市为主导的钢材期货本轮反弹或暂告结束。
下游需求:
前三季度全国房地产开发完成情况
据国家统计局数据显示,前三季度,全国完成房地产开发投资25050亿元,同比增长17.7%,增幅比1-8月提高3.0个百分点,比去年同期回落8.8个百分点。
前三季度,全国房地产开发企业房屋施工面积27.75亿平方米,同比增长15.4%,增幅比1-8月提高1.9个百分点;房屋新开工面积7.32亿平方米,同比下降0.4%,降幅比1-8月缩小5.5个百分点;房屋竣工面积3.34亿平方米,同比增长24.7%,增幅比1-8月下降0.4个百分点。其中,住宅竣工面积2.77亿平方米,增长26.7%,比1-8月下降0.1个百分点。
三季度装备制造业景气回暖趋势明显
据中经景气指数显示,三季度中经装备制造业景气指数为99.3点(基数为100),回暖趋势较为明显。三季度,中国装备制造业景气指数与上季度基本持平,降幅大幅收窄。其中,工业销售产值、出口交货值、从业人员、产品销售收入、利润、税金、固定资产投资等指标均有所增长,产成品资金占用和应收账款净额情况基本稳定,亏损企业的覆盖面进一步减少。
前三季度国产汽车产销逼近千万辆 9月销量再创新高
据中国汽车工业协会数据显示,1-9月,国产汽车产销961.27万辆和966.27万辆。9月国内车市汽车销量达133.18万辆,同比增长77.88%,再创月度历史新高。
(免责声明:文章内容仅供参考,不作为贸易商买卖操作的依据。)
