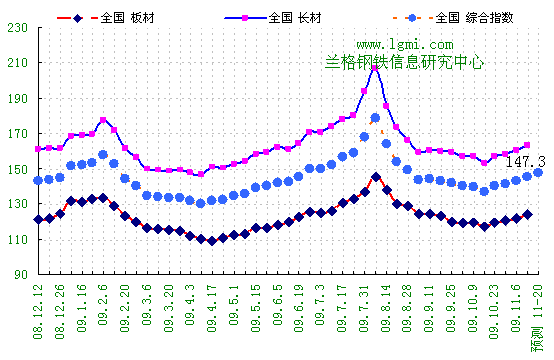
2009年46周(11.9-11.13)LGMI国内综合钢铁指数达到145.5点,比 45周小幅上升2.7点,环比上升1.9%,较去年同期上升7.1%。上周钢材市场运行特点,呈现多数主流钢材品种价格继续小幅上涨,板材品种重回领涨地位,从而结束了长材品种连续两周的领涨。
46周LGMI板材指数为124.1点,较45周小幅上升2%,比去年同期上升12.5%。LGMI长材指数为163.4点,较45周也小幅上升1.8%,比去年同期上升3.9%。与前一周相比,板材品种又处于领涨地位,板材品种上涨2%,且各品种价格也全面上扬,热卷、冷板、中厚板价格的涨幅均超过了2%;长材品种价格也继续上涨1.8%,其中高线涨幅较高涨2.2%。上周全国钢材社会库存连续四周缓慢下降,且回落速度也逐步放缓,其中建筑钢材和中厚板库存回落幅度较大,而冷轧卷板库存与上周基本持平。
46周(11.9-11.13)全国钢材平均价格为4583元(吨价,下同),比45周(4498元)上涨85元,比10月末价格(4451元)累计上涨132元。
预计本周(11.16-11.20)市场价格仍将以小幅上涨为主,兰格钢铁综合指数预计在147.3点附近盘整,钢材均价在4640元左右(详见图1),整体波幅在60元左右。
 \s
图1 兰格钢铁综合指数变化趋势图
1. 多数主流钢材品种价格继续小幅上扬 幅度多在百元之内
2009年46周(11.9-11.13)国内多数主流钢材品种价格继续小幅上涨,平均上涨70元,幅度比45周扩大58%,其中板材各品种价格全面上扬,热卷、冷板、中厚板主导城市市场价格的涨幅均在百元,而原料价格也小幅上涨。
据兰格钢铁信息研究中心市场监测显示,截止11月13日,国内10大重点城市Φ25mm螺纹钢均价为3658元(每吨,下同),比上周涨54元。国内5.5mm热轧卷板平均价格为3630元,比上周涨88元。国内1.0mm冷轧板卷平均价格为4996元,比上周涨108元。国内20mm中板价格为3624元,比上周涨72元。
据兰格钢铁信息研究中心市场监测的17类31个规格钢材品种的价格数据显示:45周价格下跌和持平品种数量比前一周减少一半,而上涨品种数量则比前一周增加;其中,下跌2种,持平4种,比45周减少一半;上涨25种,比前一周增加6种(详见表1);其中原材料市场小幅上涨,铁矿石价格上涨20元,焦炭市场价格上涨30元,而钢坯市场价格则继续拉升,涨70元。
|
表1 17类31个品种2009年46周(11.9-11.13)
市场价格变化情况
单位: 元∕吨 |
|
品种名称 |
代表品规格 |
主要销售市场 |
市场价格 |
涨跌
|
|
2009年
45周 |
2009年
46周 |
|
不锈钢热平 |
4 mm |
无锡 |
17200 |
16500 |
↓700 |
|
不锈钢冷卷 |
0.8 mm |
无锡 |
19600 |
19000 |
↓600 |
|
品种板 |
16-20 |
天津 |
3800 |
3800 |
→ |
|
无缝管 |
108*4.5 |
聊城 |
4300 |
4300 |
→ |
|
工字钢 |
25# |
北京 |
3550 |
3550 |
→ |
|
槽钢 |
25# |
北京 |
3550 |
3550 |
→ |
|
铁矿石 |
66%酸粉干基 |
河北 |
800 |
820 |
↑20 |
|
高线 |
6.5 mm |
北京 |
3440 |
3460 |
↑20 |
|
螺纹钢 |
25 mm |
北京 |
3570 |
3600 |
↑30 |
|
角钢 |
5# |
北京 |
3450 |
3480 |
↑30 |
|
合结钢 |
40Cr 20mm |
华北 |
3850 |
3880 |
↑30 |
|
焦炭 |
二级冶金焦 |
山西 |
1500 |
1550 |
↑50 |
|
废钢 |
重废≥6mm |
上海 |
2470 |
2520 |
↑50 |
|
焊管 |
4寸(3.75) |
天津 |
3650 |
3700 |
↑50 |
|
无缝管 |
108*4.5 |
上海 |
4400 |
4450 |
↑50 |
|
无缝管 |
108*4.5 |
天津 |
4300 |
4350 |
↑50 |
|
碳结钢 |
45# 20mm |
华北 |
3730 |
3780 |
↑50 |
|
钢坯 |
普碳150方坯 |
唐山 |
3180 |
3250 |
↑70 |
|
钢坯 |
低合金150方坯 |
唐山 |
3300 |
3370 |
↑70 |
|
热卷 |
5.5mm |
上海 |
3570 |
3640 |
↑70 |
|
窄带 |
145mm |
唐山、天津 |
3400 |
3480 |
↑80 |
|
焊管 |
4寸(3.75) |
唐山 |
3540 |
3620 |
↑80 |
|
热卷 |
5.5mm |
天津 |
3430 |
3530 |
↑100 |
|
冷板 |
1.0mm |
天津 |
4950 |
5050 |
↑100 |
|
普碳中板 |
16-20 |
天津 |
3400 |
3500 |
↑100 |
|
低合金中板 |
16-20 |
天津 |
3600 |
3700 |
↑100 |
|
窄带 |
355mm |
唐山、天津 |
3440 |
3540 |
↑100 |
|
中宽带 |
520mm |
唐山、天津 |
3450 |
3550 |
↑100 |
|
焊管 |
4寸(3.75) |
北京 |
3650 |
3750 |
↑100 |
|
镀锌板 |
1 mm |
京津 |
4700 |
4800 |
↑100 |
|
彩涂板 |
0.47mm |
京津 |
5200 |
5350 |
↑150 |
2. 主流钢厂继续上调出厂价 市场需求表现不一
目前在宝钢、武钢等龙头企业上调12月钢价的促动下,国内钢材价格连续四周上涨,国内钢价回升的迹象越来越明显。尽管国内钢铁过剩产能继续释放,但国内整体需求平稳向好,国际市场行情好转,带动了国内钢价的缓慢回调,宝钢等龙头企业的调价更是给了市场看好后市的信心。上周济钢、沙钢、宝钢、包钢等主导钢厂继续上调出厂价格,10日济钢螺纹钢和中厚板上调50元,热卷和大中型材上调30元,冷卷、彩涂和镀锌上调100元;次日沙钢高线上调80元,普线上调100元,盘螺上调150元;同时宝钢板材价格保持不变,取消优惠政策。而后包钢调整10月13日到11月13日结算价格:热卷3450冷卷4600镀锌4700中板3610。12月份指导价在结算基础上加200。12月份订货量热卷30%,冷卷40%,镀锌30%,中板70%。
2009年46周(11.9-11.13)市场需求表现不一,市场价格的持续小幅上涨,使得倒挂品种减少,价格幅度与45周持平。有8个钢材品种出厂价高于市场价(详见表3),比45周减少3种。上周仅有角钢1种成本价仍高于市场价但幅度已在百元之内,表明在此轮反弹向上调整中,前期低于产品成本的钢材品种多数已越过钢厂生产成本线。
|
表3 17类31个品种2009年46周(11.9-11.13)实际价格与主要钢厂
出厂价的比较
单位: 元∕吨 |
|
品种名称 |
代表品
规格 |
主要销售市场 |
市场
价格 |
主要
钢厂
出厂价 |
差额 |
百分比(%) |
|
不锈钢热平 |
4 mm |
无锡 |
16500 |
19320 |
-2820 |
-17.09 |
|
不锈钢冷卷 |
0.8 mm |
无锡(太钢) |
19000 |
20820 |
-1820 |
-9.58 |
|
工字钢 |
25# |
北京 (日钢) |
3550 |
4280 |
-730 |
-20.56 |
|
彩涂板 |
0.47mm |
京津 |
5350 |
5950 |
-600 |
-11.21 |
|
镀锌板 |
1 mm |
京津 |
4800 |
4900 |
-100 |
-2.08 |
|
品种板 |
16-20 |
天津 |
3800 |
3870 |
-70 |
-1.84 |
|
角钢 |
5# |
北京(首钢) |
3480 |
3530 |
-50 |
-1.44 |
|
窄带 |
145mm |
唐山、天津 |
3480 |
3500 |
-20 |
-0.57 |
3. 预计47周主流钢材品种价格将继续小幅上涨
上周国内钢材市场价格走势略现分歧,建筑钢材市场价格跟随期货价格有明显的冲高回落现象出现,而热轧板卷、冷轧板卷、中厚板价格在宝钢、武钢等大型企业出厂价格上调的支撑下显得较为坚挺,只个别地区价格有小幅回调。
上周全国钢材社会库存连续四周继续缓慢下降,回落速度也逐步放缓,其中建筑钢材和中厚板库存回落幅度较大,而冷轧卷板库存与上周基本持平。据兰格钢铁信息研究中心市场监测显示,11月12日全国29个主要城市钢材社会库存量为1216.4万吨比前一周小幅回落1.6%;其中建筑钢材社会库存量为469.1万吨,下降3.57%;热轧卷板社会库存量为475.6万吨,微降0.04%。中厚板社会库存量为151.3万吨,下降2%。虽然钢材期货和电子交易价格有所调整,但总体来看,继续震荡上涨的趋势仍然存在。
市场调查显示:预计本周大多数主流钢材品种价格仍将保持稳中小幅上涨,涨幅在20-100元之间,平均涨幅为53元。原材料价格将稳中小幅上涨,而长材和板材品种市场价格也将持续小幅上涨,其中冷板、中厚板和彩涂板涨幅较大(详见表4)。
|
表4 2009年47周(11.16-11.20)市场价格预测
单位:元∕吨 |
|
品种
名称 |
代表品
规格 |
主要销售市场 |
实际价格 |
预测
价格 |
预测价格涨跌 |
|
09年
45周 |
09年
46周 |
09年
47周 |
|
角钢 |
5# |
北京 |
3450 |
3480 |
3450 |
↓30 |
|
铁矿石 |
66%酸粉干基 |
河北 |
800 |
820 |
820 |
→ |
|
钢坯 |
普碳150方坯 |
唐山 |
3180 |
3250 |
3250 |
→ |
|
钢坯 |
低合金150方坯 |
唐山 |
3300 |
3370 |
3370 |
→ |
|
窄带 |
355mm |
唐山、天津 |
3440 |
3540 |
3540 |
→ |
|
中宽带 |
520mm |
唐山、天津 |
3450 |
3550 |
3550 |
→ |
|
焊管 |
4寸(3.75) |
北京 |
3650 |
3750 |
3750 |
→ |
|
焊管 |
4寸(3.75) |
天津 |
3650 |
3700 |
3700 |
→ |
|
焊管 |
4寸(3.75) |
唐山 |
3540 |
3620 |
3620 |
→ |
|
无缝管 |
108*4.5 |
上海 |
4400 |
4450 |
4450 |
→ |
|
不锈钢冷卷 |
0.8 mm |
无锡 |
19600 |
19000 |
19000 |
→ |
|
不锈钢热平 |
4 mm |
无锡 |
17200 |
16500 |
16500 |
→ |
|
螺纹钢 |
25 mm |
北京 |
3570 |
3600 |
3620 |
↑20 |
|
窄带 |
145mm |
唐山、天津 |
3400 |
3480 |
3500 |
↑20 |
|
碳结钢 |
45# 20mm |
华北 |
3730 |
3780 |
3800 |
↑20 |
|
合结钢 |
40Cr 20mm |
华北 |
3850 |
3880 |
3900 |
↑20 |
|
普碳中板 |
16-20 |
天津 |
3400 |
3500 |
3530 |
↑30 |
|
低合金中板 |
16-20 |
天津 |
3600 |
3700 |
3730 |
↑30 |
|
焦炭 |
二级冶金焦 |
山西 |
1500 |
1550 |
1600 |
↑50 |
|
废钢 |
重废≥6mm |
上海 |
2470 |
2520 |
2570 |
↑50 |
|
无缝管 |
108*4.5 |
天津 |
4300 |
4350 |
4400 |
↑50 |
|
无缝管 |
108*4.5 |
聊城 |
4300 |
4300 |
4350 |
↑50 |
|
工字钢 |
25# |
北京 |
3550 |
3550 |
3600 |
↑50 |
|
槽钢 |
25# |
北京 |
3550 |
3550 |
3600 |
↑50 |
|
镀锌板 |
1 mm |
京津 |
4700 |
4800 |
4850 |
↑50 |
|
热卷 |
5.5mm |
上海 |
3570 |
3640 |
3700 |
↑60 |
|
热卷 |
5.5mm |
天津 |
3430 |
3530 |
3600 |
↑70 |
|
高线 |
6.5 mm |
北京 |
3440 |
3460 |
3550 |
↑90 |
|
冷板 |
1.0mm |
天津 |
4950 |
5050 |
5150 |
↑100 |
|
品种板 |
16-20 |
天津 |
3800 |
3800 |
3900 |
↑100 |
|
彩涂板 |
0.47mm |
京津 |
5200 |
5350 |
5450 |
↑100 |
4.关注近期影响钢材价格的因素
原料供应:
焦炭价格止跌回升
尽管山西省焦化行业协会11月指导价迟迟未出,周边市场焦炭价格已经出现企稳回升的态势。河北省焦化行业协会已经建议焦炭出厂价格上浮30-50元,国标二级冶金焦执行指导价(含税)1650元/吨。
十月份铁矿石进口环比降3成
海关数据显示,10月份我国进口铁矿石4547万吨,这个数字是8个月以来的低点;比9月份减少进口1908万吨,降幅达到30%。但与去年同期相比,仍然增长48.5%。1-10月累计进口量为51481万吨,同比增长36.8%;金额403.68亿美元,同比下降24.7%。
武钢购委内瑞拉矿企矿石 首次明确以中国价执行
11月16日,武钢集团官方网站透露,公司与委内瑞拉矿业集团公司成功达成长期采购合同和五方协议。协议是首个明确以中国价执行的合同,标志着中国矿石采购价格不再受国际三大矿石巨头制约,对武钢矿石采购具有重大意义。
BDI指数持续反弹 重上4000
BDI指数近一个月以来持续走高,延续了9月底以来的反弹行情。上周五BDI成功突破4000点关口,报收4111点,周涨幅达到21.16%。BPI(巴拿马型船运价指数)、BCI(好望角型船运价指数)和BHMI(灵便型运价指数)的周涨幅分别为11.87%、28.66%和13.72%,支撑了BDI的稳步反弹。本轮反弹与今年5 月的BDI 上涨不同的是,此次反弹由铁矿石、煤和粮食三大货种同时推动,既反映中国的投资需求也反映其他国家的经济复苏,因此BDI 还可能继续冲高,四季度将维持高位。
宏观经济:
十月份工业生产继续加快
据国家统计局数据显示,10月份,规模以上工业增加值同比增长16.1%,比上年同月加快7.9个百分点,比9月份加快2.2个百分点,为连续6个月同比增速加快;1-10月份,同比增长9.4%,比上年同期回落5.0个百分点,比1-9月份加快0.7个百分点。其中,通用设备制造业增长15.5%,交通运输设备制造业增长28.9%,电气机械及器材制造业增长12.7%,通信设备、计算机及其他电子设备制造业增长7.2%,电力热力的生产和供应业增长9.7%,黑色金属冶炼及压延加工业增长25.1%。
同时工信部部长李毅中也预计今年11、12月工业增加值将同比增加16%左右,全年预计增长10.5%左右。
十月份城镇固定资产投资继续快速增长
据国家统计局数据显示,1-10月份,城镇固定资产投资150710亿元,同比增长33.1%,比上年同期加快5.9个百分点,比1-9月回落0.2个百分点。其中,1-10月份石油和天然气开采业投资1821亿元,下降5.9%;铁路运输业投资4055亿元,增长82.5%。
十月份工业品出厂价格(PPI)同比下降5.8%
据国家统计局数据显示,10月份,工业品出厂价格同比下降5.8%(上年同月为上涨6.6%),降幅比上月缩小1.2个百分点;1-10月份,工业品出厂价格同比下降6.4%(上年同期为上涨8.2%),降幅比1-9月缩小0.1个百分点。
十月份货币信贷平稳增长 人民币贷款增加2530亿元
据央行数据显示,2009年10月末,广义货币供应量(M2)余额为58.62万亿元,同比增长29.42%,增幅比上年末高11.60个百分点,比上月末高0.12个百分点。狭义货币供应量(M1)余额为20.75万亿元,同比增长32.03%,比上月末高2.53个百分点。
流通中现金(M0)余额为3.57万亿元,同比增长14.09%;1-10月净投放现金1511亿元,同比多投放314亿元。M2、M1两者之间“倒剪刀差”明显扩大。分析人士表示,这显示中国经济正从政策性增长向内生性增长转变,但M1增长过快将对资产价格和物价水平形成上升压力。
, , ; 1-10月人民币各项贷款增加8.92万亿元,同比多增5.2, 6万亿元。当月人民币各项贷款增加2530亿元。创下年内最低。
行业动态:
十月份我国钢材出口271万吨
据海关数据显示,10月份我国钢材出口271万吨,同比降幅仍达到41.3%,不过环比9月,增加出口24万吨,增幅为9.7%。1-10月,进口与出口相抵后,我国累计钢材折算成粗钢净进口76万吨。
十月份国内铁钢材日均产量小幅回落
据国家统计局数据显示,10月份国内粗钢产量达到5175万吨,同比增长42.4%,折合日均产量为166.94万吨,比9月份的169.04万吨/日略有下降。10月份生铁产量为4928万吨,同比增长42.9%;钢材产量6245万吨,同比增长41.6%。由于去年同期水平低,10月份国内钢铁产量同比增长均超过40%,创下近年新高。前10月国内粗钢产量达到4.7亿吨,增长10.5%。
资金对钢材期货兴趣与日俱增
11月16日上期所螺纹钢主力1002合约早盘以4071元/吨跳空高开,随后展开弱势震荡,之后多头大幅拉升价格,收盘前一度跳水,尾盘以0.5%的幅度收涨至4057元/吨,比上一交易日(13日)结算价上涨20元/吨,成交量为2,375,782手,持仓量为843,940手。
在资金大量进场同时,其操作手法开始引起关注,螺纹钢远月合约骤然活跃,主力通过拉抬远期价格,刺激整体价格上涨的意图很明显。其中,1005合约看中明年春节后的行情,1009和1010合约则在炒作明年的“金九银十”,可见主力颇费苦心。钢材基本面也有利好,一是钢材库存在持续回落、二是房地产数据回暖形成支撑,三是各钢厂普遍调高了出厂价格,预计钢材期价将会在震荡中逐渐偏强。
下游需求:
十月份房屋新开工面积年内首现正增长
据国家统计局数据显示,受住宅销售量和价格量价齐涨的带动,今年以来房地产开发热度逐月升温,房屋新开工面积在10月出现年内首次同比正增长,达到8.14亿平方米,增幅为3.3%。
数据显示,前10个月全国完成房地产开发投资28440亿元,同比增长18.9%,增幅比1-9月提高1.2个百分点。其中,商品住宅完成投资19954亿元,同比增长14.1%,比1-9月提高0.7个百分点,比去年同期回落13.3个百分点,占房地产开发投资的比重为70.2%。
家电下乡销售额突破500亿元大关
据家电下乡信息系统最新统计数据显示,截至10月31日,家电下乡产品销售金额突破500亿大关,达508亿元。其中,10月家电下乡销售额超过120亿元,在连跌两月之后终于实现反弹,且达到了政策实施以来的最高值。其中,彩电、冰箱的环比增幅均超过130%,是拉动增幅的主要原因。
今年前10个月国产汽车产销双破千万辆
尽管10月份因长假期而使有效工作日只有17天,但我国汽车产销从总量上看仍比较理想,创出年内第二高点。据中国汽车工业协会统计,10月汽车产销分别完成125.80万辆和122.63万辆,比上年同期分别增长79.79%和72.48%,环比分别下降7.64%和7.92%。截至10月份,我国汽车产销已连续八个月超过百万辆水平,并于本月累计产销量首次超过1000万辆,具有里程碑意义。
10月新船订单低位环比上升
据克拉克松统计,造船行业10月份全球新签订单为316万载重吨,较9月环比上升103%,中国新签订单117万载重吨,占全球订单37%,较9月环比上升126%。10月新订单环比上升幅度较大主要是因为9月新接订单较少,9月新订单环比下降超过70%,而10月新订单量仍不及7月、8月单月订单量一半,如将9、10月整体来看,新订单量实际上环比是大幅下降,而且从绝对量来看,7、8、9、10月单月订单量都仍处于非常低迷的状态。
