2010年第49周(11.29-12.3)兰格钢铁(LGMI)综合价格指数达到179.4点,周环比上升0.1%,较去年同期上升21.9%。其中,LGMI长材指数为207.3点,与上周持平,较去年同期上升25.8%;LGMI板材指数为145.9点,周环比上升0.3%,比去年同期上升15.9%。
2010第49周(11.29-12.3)钢材市场整体呈现稳中小幅上涨的态势,在建筑钢材价格表现较为平稳,而板材品种表现涨跌互现的局面,市场整体价格比上周略有上涨。长材品种较为平稳,其中螺纹钢小幅上涨,而高线小幅下滑;而板材品种走势不一,其中冷板和镀锌板价格略有下滑,而热卷和中厚板价格略有上涨。从区域来看,华北和华南地区略有下滑,华中、东北、华东和西南地区有所上涨,而西南地区表现较为平稳。
2010年第49周(11.29-12.3)国内钢材(长材和板材)市场的全国平均价格为5651元(吨价,下同),比第48周(5648元)上涨3元,较2010年10月底(5368元)上涨283元。
据兰格钢铁网信息研究中心周价格预测模型数据测算,预计下周(2010.12.6-12.10)国内钢材市场总体价格将呈现稳中小幅波动的局面。兰格钢铁价格综合指数预计在179点附近波动,钢材均价在5660元左右(详见图1),平均波动幅度在30元左右,其中长材品种可能小幅反弹,而板材品种将涨跌互现。
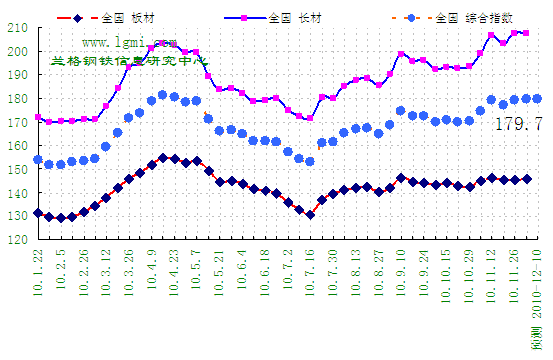
图1 兰格钢铁价格指数变化趋势图
1、 全国主要钢材品种市场价格涨跌互现
据兰格钢铁信息研究中心市场监测显示,截止12月3日,国内10大重点城市12种主要品种涨跌互现。其中:Φ6.5mm高线均价为4646元,比上周跌9元;Φ25mm二级螺纹钢均价4547元,与上周持平;5.5mm热轧卷板平均价格4399元,比上周涨35元;1.0mm冷轧板卷平均价格5372元,比上周涨2元;20mm中板价格4493元,比上周涨3元;4寸焊管价格为4710元,比上周涨2元;108*4.5无缝管价格为5615元,比上周涨5元;25#工字钢价格4446元,比上周涨26元;国内5#角钢价格4462元,比上周涨23元;25#槽钢价格4481元,比上周涨24元;1mm镀锌板价格5426元,与上周持平;0.47mm彩涂板价格6515元,比上周涨4元。
据兰格钢铁信息研究中心市场监测的17类31个规格钢材品种的价格数据显示:2010年第49周(11.29-12.3)主要钢材品种市场价格涨跌互现,与第48周相比,持平品种和下跌品种数减少,上涨品种数目大幅增加。其中有4种钢材品种下跌,比上周减少3种;12种持平,比上周减少6种;15种上涨,比上周增加9种(详见表1)。国内钢铁原料市场价格稳中小幅上涨,铁矿石和焦炭市场价格保持平稳,废钢市场价格上涨60元,钢坯市场价格大幅拉涨120元。
|
表1 17类31个品种2010年49周(2010.11.29-12.3)市场价格变化情况
单位:元∕吨 |
|
品种名称 |
代表品规格 |
主要销售市场 |
市场价格 |
涨跌 |
|
2010年48周 |
2010年49周 |
|
无缝管 |
108*4.5 |
聊城 |
5450 |
5400 |
↓50 |
|
螺纹钢 |
25 mm |
北京 |
4470 |
4440 |
↓30 |
|
普碳中板 |
16-20 |
天津 |
4330 |
4300 |
↓30 |
|
低合金中板 |
16-20 |
天津 |
4530 |
4500 |
↓30 |
|
铁矿石 |
66%酸粉干基 |
河北 |
1360 |
1360 |
→ |
|
焦炭 |
二级冶金焦 |
山西 |
1800 |
1800 |
→ |
|
高线 |
6.5 mm |
北京 |
4510 |
4510 |
→ |
|
冷板 |
1.0mm |
天津 |
5350 |
5350 |
→ |
|
品种板 |
16-20 |
天津 |
4810 |
4810 |
→ |
|
焊管 |
4寸(3.75) |
唐山 |
4520 |
4520 |
→ |
|
无缝管 |
108*4.5 |
上海 |
5550 |
5550 |
→ |
|
无缝管 |
108*4.5 |
天津 |
5400 |
5400 |
→ |
|
角钢 |
5# |
北京 |
4630 |
4630 |
→ |
|
合结钢 |
40Cr 20mm |
华北 |
4900 |
4900 |
→ |
|
镀锌板 |
1 mm |
京津 |
5400 |
5400 |
→ |
|
彩涂板 |
0.47mm |
京津 |
6200 |
6200 |
→ |
|
热卷 |
5.5mm |
上海 |
4300 |
4310 |
↑10 |
|
热卷 |
5.5mm |
天津 |
4330 |
4350 |
↑20 |
|
焊管 |
4寸(3.75) |
北京 |
4580 |
4600 |
↑20 |
|
焊管 |
4寸(3.75) |
天津 |
4560 |
4610 |
↑50 |
|
槽钢 |
25# |
北京 |
4450 |
4500 |
↑50 |
|
废钢 |
重废≥6mm |
上海 |
3240 |
3300 |
↑60 |
|
窄带 |
145mm |
唐山、天津 |
4290 |
4390 |
↑100 |
|
窄带 |
355mm |
唐山、天津 |
4350 |
4450 |
↑100 |
|
中宽带 |
520mm |
唐山、天津 |
4370 |
4470 |
↑100 |
|
工字钢 |
25# |
北京 |
4400 |
4500 |
↑100 |
|
碳结钢 |
45# 20mm |
华北 |
4700 |
4800 |
↑100 |
|
钢坯 |
普碳150方坯 |
唐山 |
4010 |
4130 |
↑120 |
|
钢坯 |
低合金150方坯 |
唐山 |
4130 |
4250 |
↑120 |
|
不锈钢热平 |
4 mm |
无锡 |
21000 |
21200 |
↑200 |
|
不锈钢冷卷 |
0.8 mm |
无锡 |
24200 |
24500 |
↑300 |
2、大部分主导钢厂长材和板材品种出厂价格稳中上调
由于目前整体钢材市场呈现稳中小幅波动的局面,而各大钢厂对于长材和板材品种的出厂价格基本以上调为主,长材和板材品种出厂价格均略有上调。本周沙钢、马钢、山东钢铁和包钢等主导钢厂出台主要钢材品种出厂价格政策。
长材品种:
1日沙钢高线上调50元,螺纹钢平稳,盘螺上调20元。
1日马钢螺纹钢上调100元,高普线上调100元,角钢、槽钢均上调50元。
1日山东钢铁集团螺纹钢上调60元。
2日包钢建筑钢材结算价格线材、螺纹钢、盘螺均维持平稳。
板材品种:
30日包钢11月结算价格热轧、冷轧板卷均上调50元,12月热轧、冷轧板卷订货加价150元;1日沙钢热卷价格不动,SPHC上调50元。
1日马钢热轧、冷轧板卷均上调100元,热轧锅炉容器上调50元,中板上调80元。
目前主流品种的价格走势不一,使得第49周(11.29-12.3)市场价与出厂价倒挂的品种略有减少,有8个钢材品种出厂价高于市场价(详见表2),比上周减少2种,由于市场价格上涨的幅度大于钢厂结算价格调整幅度,使得倒挂幅度基本持平;同时仅有1个不锈钢热平市场价低于成本价。
|
表2 17类31个品种2010年49周(11.29-12.3)实际价格与主要钢厂出厂价的比较
单位:元∕吨 |
|
品种名称 |
代表品规格 |
主要销售市场 |
市场价格 |
主要钢厂出厂价 |
差额 |
百分比(%) |
|
不锈钢热平 |
4 mm |
无锡 |
21200 |
24420 |
-3220 |
-15.19 |
|
不锈钢冷卷 |
0.8 mm |
无锡(太钢) |
24500 |
25220 |
-720 |
-2.94 |
|
冷板 |
1.0mm |
天津(鞍钢) |
5350 |
5500 |
-150 |
-2.80 |
|
热卷 |
5.5mm |
上海(沙) |
4310 |
4400 |
-90 |
-2.09 |
|
普碳中板 |
16-20 |
天津 |
4300 |
4350 |
-50 |
-1.16 |
|
低合金中板 |
16-20 |
天津 |
4500 |
4550 |
-50 |
-1.11 |
|
窄带 |
145mm |
唐山、天津 |
4390 |
4410 |
-20 |
-0.46 |
|
工字钢 |
25# |
北京 (莱钢) |
4500 |
4520 |
-20 |
-0.44 |
3、预计2010年第50周(2010.12.6-12.10)主流钢材品种价格将继续稳中小幅波动
目前国内钢材市场在全球通货膨胀的大背景下,前期下游需求方为了规避风险从而开始积极补库,尤其是建筑钢材的需求方进货的积极性较高,而后集中补库结束,市场成交逐步转淡,从而使得主流钢材品种的价格表现较为平稳,后期成本的支撑力量将会呈现,预计后市场将以波动盘整的走势为主。
全国钢材社会库存继续下降
全国钢材社会库存继续下降,建材库存由降转升,而板材库存则由升转降。据兰格钢铁信息研究中心市场监测显示:12月3日,全国钢材社会库存指数为155.15点,比上周下降0.91%,降幅与上周持平,比上月下降7.66%,比去年同期大幅上升13.48%;其中建材社会库存指数为130.66点,比上周上升0.25%,由上周的下降转为上升,比上月下降13.58%,比去年同期上升4.72%;板材社会库存指数为174.34点,比上周下降1.58%,由上周的上升转为下降,比上月下降3.8%,比去年同期大幅上升19.34%。
螺纹钢和冷轧板卷库存下降速度放缓, 中厚板库存下降速度略有加快,而线材库存由降转升,热轧板卷库存则由升转降。据兰格钢铁信息研究中心市场监测显示:12月3日,全国钢材社会库存量为1409.57万吨,比上周下降12.95万吨。从分品种来看:全国线材社会库存量为100.03万吨,比上周上升3.38%,由上周的下降转为上升,比上月下降15.48%,比去年同期下降2.31%;螺纹钢社会库存量为417.19万吨,比上周下降0.53%,较上周下降速度放缓2.93个百分点,比上月下降12.93%,比去年同期大幅上升6.34%;热轧卷板社会库存量为569.95万吨,比上周下降1.58%,由上周的上升转为下降,比上月下降2.45%,比去年同期大幅上升20.43%;冷轧卷板社会库存量为143.97万吨,比上周下降0.77%,较上周下降速度放缓0.07个百分点,比上月下降2.97%,比去年同期上升18.81%;中厚板社会库存量为173.97万吨,比上周下降2.23%,较上周下降速度加快1.01个百分点,比上月下降8.58%,比去年同期上升16.32%。
从各品种所占比重来看:建材社会库存占总库存量的37%,较上周上升0.4个百分点;其中线材社会库存占总库存量的7.1%,较上周上升0.3个百分点;螺纹钢社会库存占总库存量的29.6%,较上周上升0.1个百分点。板材社会库存占总库存量的63%,较上周下降0.4个百分点;其中热轧卷板社会库存占总库存量的40.4%,较上周下降0.3个百分点;冷轧卷板社会库存占总库存量的10.2%,与上周持平;中厚板社会库存占总库存量的12.3%,较上周下降0.2个百分点。
钢材期货市场呈现短期强势
第49周(11.29-12.3)本周螺纹主力合约1105合约处于一个缓慢走高的过程,固然没有什么惊人异表的表现,但逐步拉起的价格也无意给目前迷茫的市场注入了一些鲜活的元素,目前的市场整体中短期强势初露端倪,但中长期走势目前仍不十分明朗。
从周走势图上观察,连续三周的阳线让此前沉闷的市场甩掉阴霾,周收盘价基本收于5周均线之上,价格底部逐步的拉升,从这两周来看,资金对于整体金属市场的热情逐步复燃,螺纹上也可以表现出来。近两周的增仓情况非常良好,本周增仓11012手,对于价格上行提供了力度。周均线上看,均呈现发散状且有抬头往上形成金叉迹象,但拐点是否明确这还需要时间观察。
国内钢材市场平稳向好
从市场调查来看,预计下周(2010.12.6-12.10)国内钢材市场主流品种走势将稳中小幅波动,其中长材品种可能小幅反弹,而板材品种将涨跌互现;而原材料市场价格将稳中小幅上涨,其中,废钢市场价格将保持平稳,而钢坯、焦炭和铁矿石市场价格将小幅上涨(详见表3)。
|
表3 2010年50周(2010.12.6-12.10)市场价格预测
单位:元∕吨 |
|
品种名称 |
代表品规格 |
主要销售市场 |
实际价格 |
预测价格 |
预测价格涨跌 |
|
10年48周 |
10年49周 |
10年50周 |
|
镀锌板 |
1 mm |
京津 |
5400 |
5400 |
5350 |
↓50 |
|
彩涂板 |
0.47mm |
京津 |
6200 |
6200 |
6150 |
↓50 |
|
热卷 |
5.5mm |
上海 |
4300 |
4310 |
4300 |
↓10 |
|
废钢 |
重废≥6mm |
上海 |
3240 |
3300 |
3300 |
→ |
|
热卷 |
5.5mm |
天津 |
4330 |
4350 |
4350 |
→ |
|
冷板 |
1.0mm |
天津 |
5350 |
5350 |
5350 |
→ |
|
品种板 |
16-20 |
天津 |
4810 |
4810 |
4810 |
→ |
|
窄带 |
145mm |
唐山、天津 |
4290 |
4390 |
4390 |
→ |
|
窄带 |
355mm |
唐山、天津 |
4350 |
4450 |
4450 |
→ |
|
中宽带 |
520mm |
唐山、天津 |
4370 |
4470 |
4470 |
→ |
|
焊管 |
4寸(3.75) |
北京 |
4580 |
4600 |
4600 |
→ |
|
焊管 |
4寸(3.75) |
唐山 |
4520 |
4520 |
4520 |
→ |
|
无缝管 |
108*4.5 |
上海 |
5550 |
5550 |
5550 |
→ |
|
无缝管 |
108*4.5 |
天津 |
5400 |
5400 |
5400 |
→ |
|
无缝管 |
108*4.5 |
聊城 |
5450 |
5400 |
5400 |
→ |
|
工字钢 |
25# |
北京 |
4400 |
4500 |
4500 |
→ |
|
角钢 |
5# |
北京 |
4630 |
4630 |
4630 |
→ |
|
槽钢 |
25# |
北京 |
4450 |
4500 |
4500 |
→ |
|
钢坯 |
普碳150方坯 |
唐山 |
4010 |
4130 |
4150 |
↑20 |
|
钢坯 |
低合金150方坯 |
唐山 |
4130 |
4250 |
4270 |
↑20 |
|
焦炭 |
二级冶金焦 |
山西 |
1800 |
1800 |
1830 |
↑30 |
|
普碳中板 |
16-20 |
天津 |
4330 |
4300 |
4330 |
↑30 |
|
低合金中板 |
16-20 |
天津 |
4530 |
4500 |
4530 |
↑30 |
|
铁矿石 |
66%酸粉干基 |
河北 |
1360 |
1360 |
1400 |
↑40 |
|
高线 |
6.5 mm |
北京 |
4510 |
4510 |
4550 |
↑40 |
|
焊管 |
4寸(3.75) |
天津 |
4560 |
4610 |
4650 |
↑40 |
|
碳结钢 |
45# 20mm |
华北 |
4700 |
4800 |
4850 |
↑50 |
|
合结钢 |
40Cr 20mm |
华北 |
4900 |
4900 |
4950 |
↑50 |
|
螺纹钢 |
25 mm |
北京 |
4470 |
4440 |
4500 |
↑60 |
|
不锈钢冷卷 |
0.8 mm |
无锡 |
24200 |
24500 |
24700 |
↑200 |
|
不锈钢热平 |
4 mm |
无锡 |
21000 |
21200 |
21400 |
↑200 |
4、关注近期影响钢材价格的因素
原料供应:
淡水河谷香港上市过关
25日晚,全球最大铁矿石生产及出口商巴西淡水河谷通过了香港联合交易所的上市聆讯,将成为首个在香港上市的巴西公司,也是香港的第一只预托证券(HDR)。巴西淡水河谷此次以介绍形式在港发行HDR,目前,该公司在巴西上市,预托证券在纽约、巴黎及马德里买卖,市值超过1630亿美元。
焦炭期货或12月25日前后推出
据报道,全球首个焦炭期货已被中国证监会批准,有望在12月25日前后推出。焦炭期货具有的价格发现、规避风险和套期保值等功能或将改善焦企困境。焦炭期货首次采用了散存散放,仓库和厂库同时利用的交割体系,降低了交割成本,极大地方便了焦炭现货企业。
为焦炭期货框架和市场需求提供管理咨询服务的德国技术合作公司称,公司将继续与山西焦化行业协会合作建立炼焦煤质量控制中心,对山西焦炭实施质量控制,以达到焦炭期货交易质量标准。
宏观经济:
11月中国制造业采购经理指数为55.2%
2010年11月,中国物流与采购联合会(CFLP)中国制造业采购经理指数(PMI)为55.2%,比上月上升0.5个百分点。从各分项指数来看,呈现稳中略升基本态势。同上月相比,只有采购量指数、进口指数、从业人员指数、供应商配送时间指数下降,其余各指数不同程度上升,其中生产指数、产成品库存指数、购进价格指数上升幅度较大,超过1个百分点,尤其以购进价格指数升幅最大,达到3.6个百分点。在下降的4个指数中,进口指数下降2.2个百分点,其余3个指数降幅较低,均在1个百分点以内。
本月20个行业中,只有造纸印刷及文教体育用品制造业、纺织业、石油加工及炼焦业、饮料制造业行业低于50%,其余行业均在50%以上,其中电气机械及器材制造业、服装鞋帽制造及皮毛羽绒制品业、交通运输设备制造业等行业高于60%。从产品类型看,原材料与能源类企业位于50%;中间品、生活消费品和生产用制成品类企业高于50%,在53.8%-58.3%之间。
针对11月份制造业采购经理调查情况,特约分析师张立群分析认为:“11月份PMI指数继续提高,预示经济景气度提高。与今年以来投资、出口、消费较高增幅是一致的。同时需注意工业增长率、GDP增长率持续回调,这些指标变化与近几个月来的PMI指数走势则不同。未来出口和投资、消费增幅均有回调可能,受其影响,经济增速回调预计还将持续一段时间。综合来看,当前经济形势比较复杂,未来走势存在较大不确定性。”
前10月24省工业利润增五成多 增幅环比回落
据国家统计局日前发布的报告显示,今年1至10月份,全国24个省份规模以上工业企业实现利润同比增长51.6%,增幅比1至9月份回落1.9个百分点。
统计显示,1至10月份,在24个省份39个工业大类行业中,37个行业利润同比增长,1个行业扭亏,1个行业利润下降。其中,石油和天然气开采业利润同比增长69.7%,钢铁业增长60.1%,交通运输设备制造业增长67.4%,石油加工、炼焦及核燃料加工业下降8.2%。这24个省份指的是除内蒙古、湖南、广东、海南、重庆、云南、西藏以外的大陆省份。
行业动态:
中钢协:钢企盈利大幅压缩
据中钢协统计,1-10月大中型钢铁企业销售利润率为2.8%,最低的7月份只有1.16%。如果扣除1-10月实现利润中的投资收益54.95亿元,钢铁产品销售实现利润为638.45亿元,实际产品销售利润率为2.58%,低于全国工业行业的平均盈利水平。
全年粗钢净出口或超2500万吨
商务部26日发布《前三季度钢铁及原材料分析报告》指出,综合判断,今年钢材出口预计在4300万吨左右,进口1600万吨左右,全年粗钢淨出口有望超过2500万吨。粗钢产量将保持在6.3亿吨左右的水平。
报告指出,我国铁矿石对外依存度持续走低。从月度进口情况看,今年3月份铁矿石进口量最高达到5901万吨,随后开始下滑,7月份略有反弹。国产铁矿石产量的持续增加也是源于进口矿成本的攀升,但由于国产铁矿石品位较低,限于国内高炉对铁矿石品位的要求,国产铁矿石产量继续增加的空间有限。
中钢协:明年粗钢需求量预计增4000万吨
据中国钢铁工业协会常务副会长罗冰生预计2010年全年国内市场粗钢表观消费量预计在5.96亿吨左右,比上年增加3150万吨,增长5.6%左右。
考虑2011年国家实施扩大内需,特别是扩大消费需求的战略,消费、投资、出口将协调拉动经济增长,对投资的拉动将保持合理增长,重在优化投资结构。他认为,在这种情况下,如果2011年全社会固定资产投资保持20%左右的增长率,则2011年国内市场粗钢表观消费量将保持适度增长。
国内粗钢产量11月中旬持续窄幅回升
据中国钢铁工业协会11月29日公布的旬报显示,11月中旬国内钢铁生产继续窄幅回升,重点企业粗钢产量为1337.5万吨,全国估算值为1606.7万吨,日产量分别为133.8万吨和160.7万吨,环比上旬各增加0.8万吨和和0.7万吨。
12月3日兰格电子盘高线震荡上扬
12月3日,兰格电子交易高速线材主力合约GX110218小幅高开后横向震荡盘整,下午盘连续上涨,成交量较上个交易日减少9850吨,持仓量增加2270吨。3日开盘价4463元,最高价4485元,最低价4458元,收盘价4478元,较上个交易日上涨21元。
兰格电子交易螺纹钢主力合约LWA110218小幅高开后缓步震荡上行,成交量较上个交易日减少1560吨,持仓量减少1820吨。3日开盘价4507元,最高价4513元,最低价4503元,收盘价4512元,较上个交易日上涨9元。
兰格电子交易热轧卷板主力合约RJB110218小幅低开后宽幅盘整,下午盘振幅趋窄,成交量较上个交易日增加1240吨,持仓量增加1100吨。3日开盘价4441元,最高价4452元,最低价4435元,收盘价4443元,较上个交易日上涨1元。
兰格电子交易连铸钢坯主力合约GP110117小幅高开后窄幅横向运行,成交量较上个交易日减少20吨,持仓量增加20吨。3日开盘价4082元,最高价4082元,最低价4082元,收盘价4082元,较上个交易日上涨6元。
上期所螺纹钢期货3日收盘上涨1105合约涨0.66%
12月3日上期所螺纹钢主力1105合约3日以4,693元/吨高开,最高上探4,745元/吨,最低跌至4,685元/吨,终以4,728元/吨报收,较上一交易日(2日)结算价涨31元/吨,成交量为1,185,750手,持仓量为724,502手。
从整体钢市运行来看,基本面情况没有发生明显改变,库存持续下降,节能减排政策下供求矛盾得到阶段性的缓解,高成本支撑作用仍在,但在国家宏观政策进一步缩紧的背景下,市场恐慌心理造成的破坏性风险也不可忽视。由于螺纹钢越来越趋向于成本定价,因此后市价格将围绕成本波动,并根据供需变动呈现“W”形态。预计后市的沪钢仍会呈现稳中调整态势,不排除具有蓄势待发、寻找突破机会的可能性。
下游需求:
保障房建设迎来黄金期 明年投资或超1.3万亿
据报道,住建部日前下发通知指出,按照国务院关于大幅度增加保障性安居工程建设的要求,明年计划安排建设保障性住房和各类棚户区改造住房1000万套。这一数额大大超过此前市场预期的500-600万套的水平,较今年580万套保障性住房的建设规划翻了一番,保障房建设黄金期即将来临。
根据住建部统计,截至今年9月份时,全国保障性安居工程已完成投资4700亿元,占全年计划的60%,且中央财政692亿元专项补助资金已经全部下达。按以上数据推算,今年全国保障房投资应超过7800亿元。而明年1000万套保障房的建设目标远超此前市场预期,意味着2011年保障性安居工程投资将超过1.3万亿元,达到全国房地产投资规模的五分之一左右。
(免责声明:国内钢材市场周价格走势预测平台是由兰格钢铁信息研究中心开发,结合了数学模型的科学计算方法和对钢材市场的客观全面调查,力求达到价格预测的准确性和客观性。文章内容仅供兰格钢铁网会员参考,不作为贸易商买卖操作的依据。联系电话:63951969)
