北方地区已经入冬季,北货南下使得南方市场供应压力逐渐显现,长材市场受季节性因素影响较为明显,而板材市场用户观望情绪渐浓,板材市场价格略显调整压力。预计短期国内钢材市场将维持小幅波动盘整的局面。
据兰格钢铁信息研究中心周价格预测模型数据测算,下周(2012.11.26-11.30)国内钢材市场价格将继续波动调整,长材市场将稳中小幅波动,而板材市场价格将涨跌互现。兰格钢铁价格综合指数预计在147.8点附近波动,钢材均价在3840元左右(详见图1),平均波动幅度20-30元左右;兰格钢铁价格长材指数预计在162.8点附近波动,小幅调整0.7点左右;兰格钢铁价格板材指数预计在130.0点附近波动,小幅调整0.5点左右。
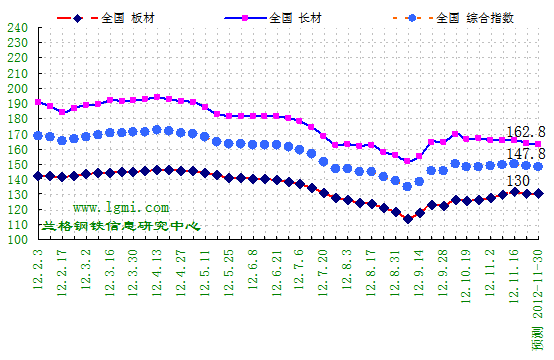
图1 兰格钢铁价格指数变化趋势图
从兰格钢铁信息研究中心市场调查来看,预计下周(2012.11.26-11.30)国内长材市场价格将稳中小幅波动,而板材市场价格将涨跌互现;原材料市场价格将稳中小幅下滑,铁矿石市场价格将稳中小幅下滑10元,焦炭市场价格将维持平稳,废钢市场价格将小幅下滑50元,钢坯市场价格将小幅下滑30元(详见表1)。
|
表1 2012年第48周(11.26-11.30)部分地区17类44个规格品种市场价格预测
单位:元∕吨 |
|
品种名称 |
代表品规格 |
主要销售市场 |
实际价格 |
预测价格 |
预测价格涨跌 |
|
12年46周 |
12年47周 |
12年48周 |
|
14.2 不锈钢卷 |
304/2B 2.0*1219*C |
淄博太钢 |
18200 |
18300 |
18200 |
↓100 |
|
11.2 焊管 |
Q235 4寸(3.75) |
天津友发 |
3860 |
3770 |
3700 |
↓70 |
|
10.1 热轧带钢 |
Q195-235 2.5*(145-162) |
唐山瑞丰 |
3460 |
3330 |
3270 |
↓60 |
|
3.1 废钢 |
重废≥6mm |
上海 |
2840 |
2810 |
2760 |
↓50 |
|
3.2 废钢 |
重废≥6mm |
唐山 |
2450 |
2420 |
2370 |
↓50 |
|
10.2 热轧带钢 |
Q195-235 2.5-3.5*(232-355) |
唐山瑞丰 |
3660 |
3530 |
3480 |
↓50 |
|
11.1 焊管 |
Q235 4寸(3.75) |
北京京华/友发 |
3930 |
3850 |
3800 |
↓50 |
|
11.3 焊管 |
Q235 4寸(3.25) |
唐山京华 |
3780 |
3630 |
3580 |
↓50 |
|
13.2 槽钢 |
Q235 10-16# |
唐山远东 |
3520 |
3430 |
3380 |
↓50 |
|
13.1 工字钢 |
Q235 16# |
唐山鼎金 |
3640 |
3500 |
3460 |
↓40 |
|
4.1 钢坯 |
Q235 普碳150方坯 |
唐山 |
3190 |
3110 |
3080 |
↓30 |
|
4.2 钢坯 |
20MnSi 低合金150方坯 |
唐山 |
3310 |
3210 |
3180 |
↓30 |
|
4.3 钢坯 |
Q235 普碳150方坯 |
邯郸 |
3180 |
3120 |
3090 |
↓30 |
|
8.1 冷轧卷 |
SPCC 1.0*1250*C |
天津唐钢 |
4400 |
4400 |
4380 |
↓20 |
|
8.3 冷轧卷 |
SPCC 1.0*1250*C |
邯郸邯钢 |
4410 |
4400 |
4380 |
↓20 |
|
9.1 中厚板 |
Q235 20mm |
天津天钢 |
3570 |
3550 |
3530 |
↓20 |
|
9.2 中厚板 |
Q235 14-25mm |
邯郸邯钢 |
3590 |
3550 |
3530 |
↓20 |
|
9.3 低合金板 |
Q345 16-25mm |
邯郸邯钢 |
3790 |
3750 |
3730 |
↓20 |
|
10.3 热轧带钢 |
Q235 3.5以上*735 |
邯郸纵横 |
3860 |
3720 |
3700 |
↓20 |
|
13.3 角钢 |
Q235 50*50*5 |
唐山正丰 |
3500 |
3400 |
3380 |
↓20 |
|
16. 镀锌板 |
SGCC 1.0*1250*C |
天津首钢 |
4670 |
4700 |
4680 |
↓20 |
|
17.1 彩涂板 |
CGCC 0.47*1000*C |
天津新宇 |
5100 |
5100 |
5080 |
↓20 |
|
17.2 彩涂板 |
CGCC 0.47*1000*C |
博兴汇金 |
5050 |
5050 |
5030 |
↓20 |
|
1.1 铁矿石 |
65-66%酸粉干基 |
唐山 |
1030 |
1010 |
1000 |
↓10 |
|
1.2 铁矿石 |
63.5%印度矿 |
日照港 |
870 |
860 |
860 |
→ |
|
2.1 焦炭 |
二级冶金焦 |
临汾 |
1380 |
1380 |
1380 |
→ |
|
2.2 焦炭 |
二级焦炭 |
唐山 |
1570 |
1570 |
1570 |
→ |
|
5.1 高线 |
HPB235 Φ8mm |
北京河钢 |
3480 |
3400 |
3400 |
→ |
|
5.2 高线 |
HPB235 Φ8mm |
天津九江 |
3440 |
3380 |
3380 |
→ |
|
6.1 三级抗震螺纹钢 |
HRB400E Φ18mm |
北京河钢 |
3600 |
3600 |
3600 |
→ |
|
6.2 三级抗震螺纹钢 |
HRB400E Φ18-25mm |
天津敬业 |
3580 |
3550 |
3550 |
→ |
|
8.2 冷轧板 |
ST12 1.0*1250*2500 |
北京鞍钢 |
4650 |
4650 |
4650 |
→ |
|
9.3 容器板 |
Q345R 16-20mm |
天津天钢 |
4130 |
4130 |
4130 |
→ |
|
12.1 无缝管 |
20# 108*4.5 |
天津 |
4300 |
4350 |
4350 |
→ |
|
12.2 无缝管 |
20# 108*4.5 |
上海 |
4350 |
4400 |
4400 |
→ |
|
12.3 无缝管 |
20# 108*4.5 |
聊城 |
4250 |
4300 |
4300 |
→ |
|
15.1 碳结钢 |
45# Φ16-45 |
石家庄凌钢 |
3800 |
3800 |
3800 |
→ |
|
15.2 碳结钢 |
45# Φ16-40 |
北京凌钢 |
3700 |
3750 |
3750 |
→ |
|
15.3 合结钢 |
40Cr Ф20-70 |
北京首钢 |
3900 |
3950 |
3950 |
→ |
|
7.3 热轧卷 |
Q235 5.5*1500*C |
邯郸邯钢 |
3850 |
3790 |
3800 |
↑10 |
|
7.1 热轧卷 |
Q235 5.5*1500*C |
上海沙钢 |
3980 |
3910 |
3930 |
↑20 |
|
7.2 热轧卷 |
Q235 5.5*1500*C |
天津唐钢 |
3810 |
3750 |
3770 |
↑20 |
|
14.1 不锈钢卷 |
304/2B 3.0*1219*C |
无锡太钢 |
17900 |
18000 |
18100 |
↑100 |
|
14.3 不锈钢卷 |
304/2B 2.0*1219*C |
佛山太钢 |
18000 |
18100 |
18200 |
↑100 |
1. 本周国内钢材市场小幅波动调整
2012年第47周(11.19-11.23)兰格钢铁(LGMI)综合价格指数达到148.5点,周环比下降0.98%,较去年同期下降13.86%。其中,LGMI长材价格指数为163.5点,周环比下降1.16%,较去年同期下降16.98%;LGMI板材价格指数为130.5点,周环比下降0.71%,较去年同期下降8.67%(详见图1)。
据兰格钢铁信息研究中心市场监测的部分地区17类44个规格品种的价格数据显示:2012年第47周(11.19-11.23)主要钢材品种市场价格小幅波动调整,与上周相比,上涨品种略有减少,持平品种维持不变,下跌品种略有增加。其中9个品种上涨,比上周减少5种;9种持平,维持不变;26个品种下跌,比上周增加5种。国内钢铁原料市场价格稳中小幅下跌,铁矿石市场价格下跌10-20元,焦炭市场价格维持稳定,废钢市场价格下跌30元,钢坯市场价格下跌60-100元。
2. 本周全国钢材社会库存降速有所放缓
目前全国钢材社会库存连续6周下降,其中建材库存由降转升,板材库存下降速度略有放缓。据兰格钢铁信息研究中心市场监测显示:11月23日,全国29个重点城市钢材社会库存量为1183.33万吨,比上周下降13.15万吨。从分品种来看:全国线材社会库存量为99.50万吨,比上周上升2.78%;螺纹钢社会库存量为443.15万吨,比上周下降0.10%;盘螺社会库存量为25.09万吨,比上周下降4.10%;热轧卷板社会库存量为323.69万吨,比上周下降3.15%;冷轧卷板社会库存量为157.05万吨,比上周上升0.58%;中厚板社会库存量为134.85万吨,比上周下降3.37%。
3. 本周钢材期货市场震荡下行
2012年第47周(11.19-11.23)螺纹钢期货市场处于大跌后横盘震荡的格局。本周周收盘价较上周下跌72点,也为前期弱势横盘的格局选择了突破口。本周主力合约119.4万手,增19.1万手,虽然增仓接近20万手,但周一的增仓就已经达到了40万手左右,之后就逐步减少。目前螺纹钢期货市场价格上行的缓慢通道已经被完全破坏,整体的趋势进入了到一个新的时间与空间的置换状态。
4. 关注近期影响钢材价格的因素
宏观经济:
我国全社会用电量增速回升 改变持续回落态势
中国国家电监会19日透露,今年10月全社会用电量3998亿千瓦时,同比增长6.05%,增速较上月回升3.13个百分点,改变了今年以来用电增速持续回落的态势。同期,全国发电量增速回升,发电装机新增持续增长,全国电力供需平衡,各省区市均未出现电力缺口。电监会称,10月份全社会用电量同比增长6.05%,期间内蒙古、新疆、海南、云南、广西、陕西等省区超过全国平均水平。今年10月,全国工业用电量为2956.6亿千瓦时,同比增长5.89%,为今年以来当月用电最高增速。10月黑色行业用电增速较上月回升4.62个百分点,有色行业用电增速达12.77%,呈现快速增长,增速较上月回升7.32个百分点。
10月FDI连续5个月下滑 美对华投资转降为升
据商务部统计数据显示,10月份,全国新批设立外商投资企业1996家,同比增长1.8%;实际使用外资(FDI)金额83.1亿美元,同比下降0.24%,连续5个月下滑。1-10月份,全国新批设立外商投资企业20021家,同比下降10.5%;FDI金额917.4亿美元,同比下降3.45%。尽管数据双双负增长,但总体上中国利用外资仍然会保持增长,现在是一个调整期,未来还将是一个增长的态势。前10个月,欧盟27国对华实际投入外资金额52.4亿美元,同比下降5%。亚洲十国/地区实际投入外资金额780.3亿美元,同比下降4.7%。但美国对华投资转降为升,前10个月对华实际投资金额27亿美元,同比增长5.3%,成为亮点。
汇丰中国11月制造业PMI大幅回升
汇丰银行22日发布的报告称,11月中国制造业采购经理人指数(PMI)初值为50.4,较10月49.5的终值进一步回升,时隔13个月以来首次重返50荣枯分界线以上,并创下13个月以来的最高。当月中国制造业产出指数初值为51.3,同样创下13个月以来最高。
分项来看,11月制造业新订单扩张减速,新出口订单转向扩张;就业萎缩减速;积压工作萎缩减速;出厂价格转向下降,投入价格加速上涨;采购库存转向扩张,成品库存萎缩减速;采购数量加速扩张,供应商供货时间拖延加剧。
行业动态:
中钢协:11月上旬全国粗钢日均产量195.67万吨
据中钢协统计数据显示,11月上旬全国粗钢日均产量195.67万吨,环比10月下旬192.57万吨,上升3.1万吨或1.61%。同期重点钢企粗钢日产量也达到了163.77万吨,环比10月下旬的151.95万吨增加了11.82万吨或7.78%,是7月下旬以来的新高。76家重点钢铁企业钢材库存1006万吨,环比10月下旬1038万吨下降了32.43万吨或3.12%,是自今年一月上旬以来的最低水平。
10月全球粗钢产量增长1.3%
据世界钢铁协会发布报告显示,2012年10月全球粗钢产量同比增长1.3%,产量为1.261亿吨。与9月的1.236亿吨相比,增长2%。1-10月,全球粗钢累计为12.77亿吨,同比增长0.7%,WSA的数据来自全球62国家提供的信息,10月,这些国家的钢产能利用率为76.5%,9月为77.7%,下降1.4%。10月,全球各地生产情况如下:亚洲钢产量增长2.8%,产量8170万吨。其中,全球最大产钢国——中国的产量同比增长6%,产量5910万吨;日本为880万吨,下降6.7%,印度增长5.7%。欧盟产量同比下降6.2%,产量1422万吨,其中西班牙下降15.6%,意大利下降10.4%,法国下降7.2%,德国产量370万吨,增长0.3%。北美地区钢产量同比下降1.4%,产量976万吨。美国690万吨,下降3.3%,抵消了加拿大和墨西哥的增长。南美地区同比增长4.7%,产量418万吨,巴西320万吨,增长7.7%。独联体国家同比增长4.4%,产量为990万吨,主要是得益于俄罗斯12%增长率的拉动,也抵消了乌克兰产量的下降(-8.5%)。
墨西哥对中国无缝钢管开展反倾销调查
墨西哥经济部近日表示,由于本地公司TAMSA对亚洲进口产品和本地产品之间的价格差异提出指控,该部已对来自中国的无缝钢管产品开展反倾销调查。该调查针对所有在中国制造的无缝钢管,无论该批产品从何地进口。墨西哥经济部在官方公告中表示,TAMSA公司于9月底提出反倾销调查请求,指出“大量来自中国的进口无缝钢管以歧视性价格进入本地市场”。TAMSA公司认为如此大的价差异视损害了本地市场,因此申请政府对2011年4月1日至2012年3月31日期间的进口产品进行调查。墨西哥政府补充称,调查范围还可能包括2009年1月1日至2012年3月31日期间的倾销行为对本地产业的损害。
上期所螺纹期货23日收盘上涨主力合约涨0.42%
上期所螺纹钢主力1305合约23日早盘以3,557元/吨开盘,随后价格全天呈现震荡态势,全天最低3,552元/吨,最高3,577元/吨,报收于3,571元/吨较上一交易日(22日)结算价涨15元/吨,成交1,350,758,持仓量1,194,220手,减65,544手。
下游需求:
报告称中国2030年风电装机量将占全球装机量30%
最新发布的《全球风电发展展望2012》报告预测,到2020年风电可以供应全球12%的电力需求,2030年将会超过20%。其中,中国到2030年风电装机量将占全球装机量30%。数据显示,2010年底,风电累计装机量达到44.7GW,2011年底为62.3GW,报告预测到今年底这一数据将达到80GW。在国际能源署“国内国际能源、环境政策目前的导向与目标为蓝图”的新政策背景下,报告预测,到2030年,中国风电总装机容量将达到279GW,占全球总装机容量的30%,仅低于欧盟2个百分点,位居世界第二。北美地区与印度紧随其后,装机总容量分别占全球的20%与7%。同时,报告还预测,到2015年,中国风电将生产330TWh的清洁电力,在中国电力市场中将占据可观的份额。
十二五水利投资1.8万亿 鼓励社会资金进入
据中国政府网消息,在19日召开的全国冬春农田水利基本建设电视电话会议上,国务院副总理回良玉指出,农田水利基本建设“面临的要求越来越高”、“承担的任务越来越重”、“建设的难度越来越大”。在此次会议上,各部委均表示,将在确保财政性资金对水利投入的总量和增幅都有明显提高的同时,鼓励和引导社会资金投入农田水利基本建设。水利部此前介绍,“十二五”水利投资年均增速20%以上,较“十一五”18%的年均增速有所提高。水利投资从“十一五”的7000亿元增加至“十二五”的1.8万亿元,新增约1.1万亿元。
前10月交通固定资产投资11343亿元 同比降0.5%
据交通运输部统计数据显示,1至10月份,全国累计完成公路水路交通固定资产投资11343亿元,同比下降0.5%,增速较去年同期放慢12个百分点。其中,公路建设完成投资9974亿元,同比下降1.0%,增速较去年同期放慢10.9个百分点;内河建设完成投资368亿元,同比增长26.7%,增速较去年同期放慢1.9个百分点;沿海建设完成投资810亿元,同比下降0.4%,增速较去年同期放慢32.8个百分点。
(免责声明:国内钢材市场周价格走势预测平台是由兰格钢铁信息研究中心开发,结合了数学模型的科学计算方法和对钢材市场的客观全面调查,力求达到价格预测的准确性和客观性。文章内容仅供兰格钢铁网会员参考,不作为贸易商买卖操作的依据。联系电话:63961207)
