2012年第5周(1.30-2.3)兰格钢铁(LGMI)综合价格指数达到168.6点,周环比上升0.52%,较去年同期下降11.93%。其中,LGMI长材价格指数为190.6点,周环比上升0.46%,较去年同期下降12.12%;LGMI板材价格指数为142点,周环比上升0.63%,比去年同期下降11.64%。
从兰格钢铁价格指数可以看出,2012年第5周(1.30-2.3)国内钢市整体呈小幅拉涨的局面,长材和板材品种均小幅拉涨,其中高线和螺纹钢拉涨幅度略大,热卷和中厚板拉涨幅度较大,冷板和镀锌板稳中略有上涨。从区域来看,华北地区拉涨幅度最大,华南、华东、西北、华中地区略有上涨,东北和西南地区略有下滑。
2012年第5周(1.30-2.3)国内钢材(长材和板材)市场的全国平均价格为4384元(吨价,下同),较节前(4360元)涨24元,较2011年12月底(4407元)跌23元。
据兰格钢铁信息研究中心周价格预测模型数据测算,下周(2012.2.6-2.10)国内钢材市场价格将小幅盘整,长材市场将小幅回调,而板材市场价格将稳中小幅拉涨。兰格钢铁价格综合指数预计在168点附近波动,钢材均价在4360元左右(详见图1),平均波动幅度30元左右。
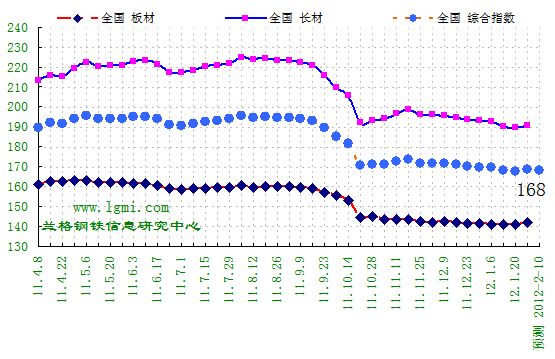
图1 兰格钢铁价格指数变化趋势图
1、 全国主要钢材品种市场价格小幅拉涨
据兰格钢铁信息研究中心市场监测显示,截止2012年2月3日,国内10大重点城市12种主要钢材品种价格小幅拉涨。其中:Φ6.5mm高线均价为4275元,比节前涨15元;Φ25mm二级螺纹钢均价4249元,比节前涨23元;Φ25mm三级螺纹钢均价4363元,比节前涨11元;5.5mm热轧卷板平均价格4246元,比节前涨23元;1.0mm冷轧板卷平均价格5218元,比节前涨7元;20mm中板价格4213元,比节前涨36元。
据兰格钢铁信息研究中心市场监测的部分地区17类32个规格品种的价格数据显示:2012年第5周(1.30-2.3)主要钢材品种市场价格波动调整,与节前相比,上涨数目有所增加,持平数目有所减少,下跌品种略有增加。其中有13个品种上涨,比节前增加8种;11种持平,比节前减少9种;8个品种下跌,比节前增加1种(详见表1)。国内钢铁原料市场价格涨跌不一,废钢和焦炭市场价格维持稳定,铁矿石市场价格上涨20元,钢坯市场价格下跌60元。
|
表1 部分地区17类32个规格品种2012年第5周(2012.1.30-2.3)市场价格涨跌情况
单位:元∕吨 |
|
品种名称 |
代表品规格 |
主要销售市场 |
市场价格 |
涨跌 |
|
2012年03周 |
2012年05周 |
|
4.1 钢坯 |
普碳150方坯 |
唐山 |
3720 |
3660 |
↓60 |
|
4.2 钢坯 |
低合金150方坯 |
唐山 |
3840 |
3780 |
↓60 |
|
10.2 窄带 |
355mm |
唐山、天津 |
3970 |
3910 |
↓60 |
|
10.3 中宽带 |
520mm |
唐山、天津 |
3990 |
3930 |
↓60 |
|
10.1 窄带 |
145mm |
唐山、天津 |
3920 |
3880 |
↓40 |
|
11.1 焊管 |
4寸(3.75) |
北京 |
4300 |
4280 |
↓20 |
|
11.2 焊管 |
4寸(3.75) |
天津 |
4230 |
4210 |
↓20 |
|
11.3 焊管 |
4寸(3.75) |
唐山 |
4130 |
4120 |
↓10 |
|
2. 焦炭 |
二级冶金焦 |
山西 |
1740 |
1740 |
→ |
|
3. 废钢 |
重废≥6mm |
上海 |
3380 |
3380 |
→ |
|
12.1 无缝管 |
108*4.5 |
上海 |
4950 |
4950 |
→ |
|
12.2 无缝管 |
108*4.5 |
天津 |
4900 |
4900 |
→ |
|
12.3 无缝管 |
108*4.5 |
聊城 |
4850 |
4850 |
→ |
|
13.1 工字钢 |
25# |
北京 |
4350 |
4350 |
→ |
|
13.2 角钢 |
5# |
北京 |
4300 |
4300 |
→ |
|
13.3 槽钢 |
25# |
北京 |
4370 |
4370 |
→ |
|
15.2 合结钢 |
40Cr 20mm |
华北 |
4650 |
4650 |
→ |
|
16. 镀锌板 |
1 mm |
京津 |
4850 |
4850 |
→ |
|
17. 彩涂板 |
0.47mm |
京津 |
5550 |
5550 |
→ |
|
1. 铁矿石 |
66%酸粉干基 |
河北 |
1200 |
1220 |
↑20 |
|
7.2 热卷 |
5.5mm |
天津 |
4100 |
4120 |
↑20 |
|
8. 冷轧板卷 |
1.0mm |
天津 |
4780 |
4800 |
↑20 |
|
6.2 三级螺纹钢 |
25 mm |
北京 |
4150 |
4200 |
↑50 |
|
7.1 热卷 |
5.5mm |
上海 |
4220 |
4270 |
↑50 |
|
9.3 品种板 |
16-20 |
天津 |
4580 |
4630 |
↑50 |
|
15.1 碳结钢 |
45# 20mm |
华北 |
4300 |
4350 |
↑50 |
|
6.1 二级螺纹钢 |
25 mm |
北京 |
4120 |
4180 |
↑60 |
|
9.1 普碳中板 |
16-20 |
天津 |
4000 |
4060 |
↑60 |
|
9.2 低合金中板 |
16-20 |
天津 |
4200 |
4260 |
↑60 |
|
5. 高线 |
6.5 mm |
北京 |
4070 |
4160 |
↑90 |
|
14.1不锈钢冷卷 |
0.8 mm |
无锡 |
20100 |
20400 |
↑300 |
|
14.1不锈钢热平 |
4 mm |
无锡 |
18200 |
18500 |
↑300 |
2、主导钢厂长材和板材出厂价格调整不一
小钢厂(中天、裕丰等)长材品种出厂价格调整不一;而大钢厂对长材品种出厂价格调整以稳为主,对板材品种出厂价格并不统一。本周有河钢、沙钢、包钢、莱钢、永钢、南钢、水钢、柳钢、韶钢、涟钢、萍钢和湘钢等主导钢厂出台主要钢材品种出厂价格政策。
长材品种:
1月31日,河钢2月上旬对唐宣承高线指导价不动为4120元,螺纹钢不动为4030元,盘螺不动为4120元;对邯钢高线不动为4170元,螺纹钢理计不动为4050元,盘螺不动为4270元;31日,山钢2月上旬螺纹钢指导价不动为4500元。
2月1日,沙钢2月上旬螺纹钢不动为4380元,高线不动为4400元,盘螺不动为4500元,普热卷上调40元为4300元,SPHC卷上调40元为4380元,中板不动为4270元。
2月1日,包钢1月下半月线材结算价不动为4150元,螺纹钢不动为4150元,盘螺不动为4320元。
2月1日,莱钢小H型钢不动为4250元,大H型钢不动为4540元,工字钢不动为4200元,槽钢不动为4200元。
2月1日,永钢2月上旬螺纹钢不动,高线不动,盘螺不动。
2月1日,中天2月上旬高线不动,螺纹钢不动,盘螺不动。
2月1日,南钢线材不动,螺纹钢不动。
2月1日,水钢2月下旬螺纹钢上调20元,线材下调30元,盘螺下调30元。
2月2日,裕丰螺纹钢下调30元,高线不动。
板材品种:
1月30日,柳钢热卷上调20元,中厚板上调60元,冷卷上调20元。
1月30日,韶钢普中板上调50元,低合金板上调50元,优碳板上调50元,船板上调50元。
2月1日,国丰1月SPHC热卷结算价下调30元。
2月1日,涟钢2月上半月热卷不动,冷卷下调50元,轧硬卷不动。
2月2日,萍钢2月上半月普中板上调50元,低合金板上调50元。
2月2日,湘钢2月上半月普中板上调50元,低合金板上调50元,船板上调50元。
目前主流品种市场价格小幅拉涨,使得2012年第5周(1.30-2.3)市场价与出厂价倒挂的品种基本维持稳定,有10个钢材品种出厂价高于市场价(详见表2),较节前减少2种,由于市场价格小幅拉涨,钢厂出厂价格调整不一,使得倒挂幅度略有缩小;同时有不锈钢热平、不锈钢冷卷、中厚板、冷轧、镀锌板、彩涂板、钢坯和焦炭市场价低于成本价。
|
表2 部分地区17类32个规格品种2012年第5周(1.30-2.3)实际价格与主要钢厂出厂价比较
单位:元∕吨 |
|
品种名称 |
代表品规格 |
主要销售市场 |
市场价格 |
主要钢厂出厂价 |
差额 |
百分比(%) |
|
14.1不锈钢热平 |
4 mm |
无锡 |
18500 |
20700 |
-2200 |
-11.89 |
|
14.1不锈钢冷卷 |
0.8 mm |
无锡(太钢) |
20400 |
21700 |
-1300 |
-6.37 |
|
15.1 碳结钢 |
45# 20mm |
华北(凌钢) |
4350 |
5050 |
-700 |
-16.09 |
|
8. 冷轧板卷 |
1.0mm |
天津(首钢) |
4800 |
5260 |
-460 |
-9.58 |
|
15.2 合结钢 |
40Cr 20mm |
华北(首钢) |
4650 |
5000 |
-350 |
-7.53 |
|
16. 镀锌板 |
1 mm |
京津 |
4850 |
5200 |
-350 |
-7.22 |
|
17. 彩涂板 |
0.47mm |
京津 |
5550 |
5700 |
-150 |
-2.70 |
|
4.2 钢坯 |
低合金150方坯 |
唐山 |
3780 |
3840 |
-60 |
-1.59 |
|
9.1 普碳中板 |
16-20 |
天津 |
4060 |
4100 |
-40 |
-0.99 |
|
9.2 低合金中板 |
16-20 |
天津 |
4260 |
4300 |
-40 |
-0.94 |
|
7.2 热卷 |
5.5mm |
天津(首) |
4120 |
4154 |
-34 |
-0.83 |
|
2. 焦炭 |
二级冶金焦 |
山西 |
1740 |
1750 |
-10 |
-0.57 |
3、预计2012年第6周(2012.2.6-2.10)主流钢材品种价格将小幅盘整
目前钢材市场主流品种价格小幅拉涨,社会整体库存快速上升,同时春节假期刚刚结束,部分贸易商依然在放假之中,市场成交逐渐清淡,但国内钢铁市场依然处于需求淡季之中,因此下周钢材市场将维持小幅盘整的局面,同时可能继续出现不同地区和不同品种的拉涨现象。
全国钢材社会库存快速上升
节后全国钢材社会库存快速上升,其中建材库存上升速度急剧加快,板材库存上升速度明显加快。据兰格钢铁信息研究中心市场监测显示:2月3日,全国钢材社会库存量为1697.66万吨,比节前上升264.03万吨。其中线材库存、螺纹钢库存、盘螺库存上升速度急剧加快;热轧卷板库存、冷轧库存、中厚板库存上升速度明显加快。
从分品种来看:全国线材社会库存量为154.71万吨,比节前上升27.16%,较节前的上升速度急剧加快15.67个百分点;螺纹钢社会库存量为694.42万吨,比节前上升27.76%;盘螺社会库存量为55.53万吨,比节前上升86.10%;热轧卷板社会库存量为473.72万吨,比节前上升6.61%;冷轧卷板社会库存量为156.24万吨,比节前上升4.97%;中厚板社会库存量为163.03万吨,比节前上升12.13%。
钢材期货市场小幅震荡
2012年第5周(1.30-2.3)是春节长假后的第一周,期钢价格延续小幅震荡的走势,本周周结算价上涨9点,但跟节前一周的表现相比差强人意,红包效应并没有延续至节后,市场的人气低迷。
从1205主力合约持仓来看,目前持仓52.85万手,增仓92080手,1210合约也需要逐步关注,目前持仓57192手,增10372手,两者的合约持仓总手数相加还不到60万手,但凡前期出现行情的阶段,持仓手数一般都会高于80万手,目前的持仓不支持目前行情的启动。
从日线图上来看,春节前的红包效应,使得价格延续前面逐步抬升的局面,下方的周期性底部支撑性较为明显,但上方4350-4400给予价格较大的压制,目前价格还处于一个渐进扩张的三角区间里,价格也攀升至三角区间上沿,加之上方横线的阻力,价格上行开始变的困难,但可以看到,下方各个均线发散状况良好,相应给予走势较强的支撑,价格也很难短期出现较大跌幅的局面,市场目前难于出现明确方向,还需谨慎对待。
从周线图上可以看出,周线形成的阳线明显长度优于阴线,从上行轨道划线判断,价格还是走入一个相对良性的区间里,但也有隐患,可以看到,上行区间的上沿对价格构成了较强的压制,而前期底部缓慢攀升所形成的周期底部横向发展部分不够,蓄势力度不够,也难于让价格一蹴而就的上行,随着节后,资金再度流入市场,势必会在一些关键点位引发多空较大的博弈,但目前从图形上看,中线的上行通道并未破坏,但上行乏力,下落空间有限。
国内钢材市场将小幅盘整
从市场调查来看,预计下周(2012.2.6-2.10)国内长材市场价格将小幅回调,板材市场价格将小幅拉涨;原材料市场价格将涨跌互现,其中焦炭和钢坯市场价格将维持稳定,铁矿石市场价格将小幅上涨,废钢市场价格将小幅下跌(详见表3)。
|
表3 2012年第6周(2012.2.6-2.10)部分地区17类32个规格品种市场价格预测
单位:元∕吨 |
|
品种名称 |
代表品规格 |
主要销售市场 |
实际价格 |
预测价格 |
预测价格涨跌 |
|
12年03周 |
12年05周 |
12年06周 |
|
5. 高线 |
6.5 mm |
北京 |
4070 |
4160 |
4100 |
↓60 |
|
3. 废钢 |
重废≥6mm |
上海 |
3380 |
3380 |
3330 |
↓50 |
|
6.2 三级螺纹钢 |
25 mm |
北京 |
4150 |
4200 |
4150 |
↓50 |
|
6.1 二级螺纹钢 |
25 mm |
北京 |
4120 |
4180 |
4150 |
↓30 |
|
2. 焦炭 |
二级冶金焦 |
山西 |
1740 |
1740 |
1740 |
→ |
|
4.1 钢坯 |
普碳150方坯 |
唐山 |
3720 |
3660 |
3660 |
→ |
|
4.2 钢坯 |
低合金150方坯 |
唐山 |
3840 |
3780 |
3780 |
→ |
|
7.1 热卷 |
5.5mm |
上海 |
4220 |
4270 |
4270 |
→ |
|
8. 冷轧板卷 |
1.0mm |
天津 |
4780 |
4800 |
4800 |
→ |
|
9.1 普碳中板 |
16-20 |
天津 |
4000 |
4060 |
4060 |
→ |
|
9.2 低合金中板 |
16-20 |
天津 |
4200 |
4260 |
4260 |
→ |
|
9.3 品种板 |
16-20 |
天津 |
4580 |
4630 |
4630 |
→ |
|
10.1 窄带 |
145mm |
唐山、天津 |
3920 |
3880 |
3880 |
→ |
|
10.2 窄带 |
355mm |
唐山、天津 |
3970 |
3910 |
3910 |
→ |
|
10.3 中宽带 |
520mm |
唐山、天津 |
3990 |
3930 |
3930 |
→ |
|
11.1 焊管 |
4寸(3.75) |
北京 |
4300 |
4280 |
4280 |
→ |
|
11.2 焊管 |
4寸(3.75) |
天津 |
4230 |
4210 |
4210 |
→ |
|
11.3 焊管 |
4寸(3.75) |
唐山 |
4130 |
4120 |
4120 |
→ |
|
12.1 无缝管 |
108*4.5 |
上海 |
4950 |
4950 |
4950 |
→ |
|
12.2 无缝管 |
108*4.5 |
天津 |
4900 |
4900 |
4900 |
→ |
|
12.3 无缝管 |
108*4.5 |
聊城 |
4850 |
4850 |
4850 |
→ |
|
13.1 工字钢 |
25# |
北京 |
4350 |
4350 |
4350 |
→ |
|
13.2 角钢 |
5# |
北京 |
4300 |
4300 |
4300 |
→ |
|
13.3 槽钢 |
25# |
北京 |
4370 |
4370 |
4370 |
→ |
|
14.1不锈钢冷卷 |
0.8 mm |
无锡 |
20100 |
20400 |
20400 |
→ |
|
14.1不锈钢热平 |
4 mm |
无锡 |
18200 |
18500 |
18500 |
→ |
|
15.1 碳结钢 |
45# 20mm |
华北 |
4300 |
4350 |
4350 |
→ |
|
15.2 合结钢 |
40Cr 20mm |
华北 |
4650 |
4650 |
4650 |
→ |
|
16. 镀锌板 |
1 mm |
京津 |
4850 |
4850 |
4850 |
→ |
|
1. 铁矿石 |
66%酸粉干基 |
河北 |
1200 |
1220 |
1230 |
↑10 |
|
7.2 热卷 |
5.5mm |
天津 |
4100 |
4120 |
4150 |
↑30 |
|
17. 彩涂板 |
0.47mm |
京津 |
5550 |
5550 |
5600 |
↑50 |
4、关注近期影响钢材价格的因素
宏观经济:
2012年1月份中国制造业PMI为50.5%
2012年1月份,中国物流与采购联合会、国家统计局服务业调查中心发布的中国制造业采购经理指数(PMI)为50.5%,比上月回升0.2个百分点。
从11个分项指数来看,同上月相比,生产指数、新订单指数、购进价格指数、原材料库存指数上升,其余各指数下降。其中,购进价格指数、原材料库存指数上升幅度较大,超过1个百分点;积压订单指数、产成品库存指数、进口指数下降明显,降幅超过2个百分点。
本月20个行业中,饮料制造业及食品制造业等9个行业高于50%;金属制品业、黑色金属冶炼及压延加工业等11个行业低于50%。分区域来看,中、西部高于50%;东部低于50%。从产品类型看,生活消费品类企业高于50%;原材料与能源、中间品和生产用制成品类企业低于50%。
央行外汇资产连降三月
据央行统计数据显示,2011年12月末,货币当局外汇资产余额为23.239万亿元人民币,较上月下降310.6亿元。这是自2011年10月以来,货币当局外汇资产连续第三个月出现下降。此前,2011年10月,央行外汇资产曾减少893.25亿元;11月曾减少260.8亿元。同时,央行此前公布的数据显示,2011年12月末,金融机构外汇占款为25.359万亿元人民币。据此计算,去年12月外汇占款下降约1003.3亿元人民币,也为连续第三个月下降。2011年10月与11月,金融机构外汇占款分别出现248亿元与279亿元的净减少。
原料供应:
日照港岚山港区30万吨级矿石码头工程获批
2011年12月31日,国家发改委核准了日照港岚山港区30万吨级矿石码头工程。该工程将建设1个30万吨级铁矿石接卸泊位及相应配套设施,设计年通过能力2240万吨,泊位长450米。待条件具备后,国家发改委将会同有关部门再行研究实施40万吨泊位扩建工程。
行业动态:
2011年全球粗钢产量增长6.8%至15.3亿吨
据国际钢协统计,2011年12月份全球64个主要产钢国和地区粗钢产量为1.17亿吨,同比增长1.7%。12月份全球粗钢日均产量为377.6万吨,环比下降1.8%,创2011年最低水平。
2011年,全球64个主要产钢国家和地区粗钢总产量为14.9亿吨,同比增长6.8%。2011年欧盟27国粗钢产量为1.77亿吨,同比增长2.8%;独联体产量为1.12亿吨,同比增长4.0%;北美产量为1.19亿吨,同比增长6.8%;南美产量为4836万吨,同比增长10.2%;非洲产量为1397万吨,同比下降14.1%;中东产量为2033万吨,同比增长7.1%;亚洲产量为9.54亿吨,同比增长7.9%。国际钢协估算2011年全球的粗钢产量为15.27亿吨,同比增长6.8%,再创历史新高。
2011年中国粗钢产量为6.955亿吨,同比增长8.9%,占全球粗钢总产量的比例为45.5%,2010年为44.7%。日本为第二产钢国,产量为1.076亿吨,同比下降1.8%。第三产钢国为美国,产量为8620万吨,同比增长7.1%。
云南省炼铁和焦炭等63企业落后产能全部淘汰
云南省工信委29日发布公告,列入《2011年云南省淘汰落后产能公告名单》的11个行业、63户企业、102条生产线(装置)、516.51万吨和8.05万千瓦落后产能,已于2011年12月31日前全部淘汰,云南省全面完成去年国家下达的淘汰落后产能目标任务。
其中,焦炭行业共淘汰落后产能180万吨,位居全省各行业之首;炼铁行业共淘汰落后产能168万吨,居全省淘汰落后产能行业第二位。此外,炼钢行业淘汰35万吨落后产能、铁合金6.15万吨。
中钢协:1月上旬粗钢产量小幅回升
据中钢协统计,1月上旬重点企业粗钢日产量150.9万吨,环比增3.7%;据此测算,1月上旬全国粗钢日均产量169.06万吨,环比2011年12月下旬增长6.41万吨,环比增长3.94%。
上期所螺纹期货3日收盘上涨主力合约涨0.63%
上期所螺纹钢主力1205合约3日早盘以4,318元/吨开盘,随后价格震荡中逐步拉高,涨至全天最高4,332元/吨并以此价格收盘,较上一交易日(2日)结算价涨27元/吨,成交量260,168,持仓量527,582手,减17,118手。
下游需求:
2011年房地产贷款同比少增7704亿元
据人民银行初步统计,2011年12月末,全部金融机构人民币各项贷款余额54.79万亿元,同比增长15.8%,全年累计增加7.47万亿元。12月末,地产开发贷款余额7680亿元,同比下降7.9%。房产开发贷款余额2.72万亿元,同比增长17.1%,比上年末低5.9个百分点。
12月末,保障性住房开发贷款余额3499亿元,全年累计增加1751亿元,占同期房产开发贷款增量的50.1%,比年初水平提高31.7个百分点。12月末,主要金融机构及农村合作金融机构、城市信用社、外资银行人民币房地产贷款余额10.73万亿元,同比增长13.9%,比上年末回落13.5个百分点;全年累计增加1.26万亿元,同比少增7704亿元,全年增量占同期各项贷款增量的17.5%,比上年水平低9.4个百分点。
2011年我国新承接船舶订单量同比大幅下降
据发改委最新公布数据,2011年,全国造船完工量7665万载重吨,同比增长16.9%;新承接船舶订单3622万载重吨,同比下降51.9%;截至12月底,手持船舶订单14991万载重吨,同比下降23.5%。按载重吨计,三大指标分别占世界市场份额的45.1%、52.2%、43.3%。
(免责声明:国内钢材市场周价格走势预测平台是由兰格钢铁信息研究中心开发,结合了数学模型的科学计算方法和对钢材市场的客观全面调查,力求达到价格预测的准确性和客观性。文章内容仅供兰格钢铁网会员参考,不作为贸易商买卖操作的依据。联系电话:63961207)
