2011年第3周(1.17-1.21)兰格钢铁(LGMI)综合价格指数达到189.4点,周环比上升1.09%,较去年同期上升22.56%。其中,LGMI长材价格指数为214.4点,周环比上升0.81%,较去年同期上升24.54%;LGMI板材价格指数为159.3点,周环比上升1.55%,比去年同期上升19.47%。
从兰格钢铁价格指数可以看出,2011年第3周(1.17-1.21)国内钢材市场整体呈现小幅上涨局面,建筑钢材的涨幅较小,而板材品种的涨幅较大,市场整体价格比上周小幅上涨。长材品种小幅上涨,其中高线的涨幅较小,而螺纹钢的涨幅较大;而板材品种价格大幅上涨,其中中厚板价格的涨幅最大,热卷和镀锌板价格涨幅居中,而冷板价格的涨幅最小。从区域来看,东北、华东和华中地区价格涨幅较大,而华南、西北、西南和华东地区价格涨幅较小。
2011年第3周(1.17-1.21)国内钢材(长材和板材)市场的全国平均价格为5966元(吨价,下同),比2011年第2周(5903元)上涨63元,较2010年12月底(5793元)上涨173元。
据兰格钢铁信息研究中心周价格预测模型数据测算,预计下周(2011.1.24-1.28)国内钢材市场总体价格将呈现稳中小幅上涨的局面。兰格钢铁价格综合指数预计在190点附近波动,钢材均价在6000元左右(详见图1),平均波动幅度在40元左右,其中长材品种将可能以平稳为主,而板材品种将可能继续小幅上涨。
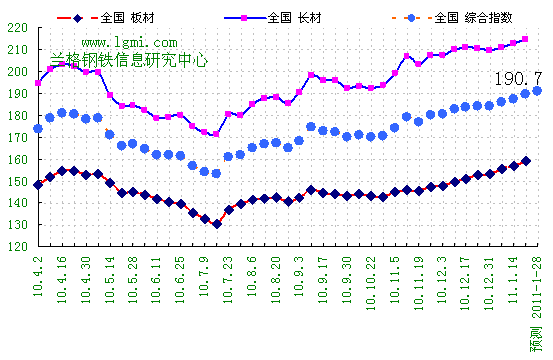
图1 兰格钢铁价格指数变化趋势图
1、 全国主要钢材品种市场价格继续小幅上涨
据兰格钢铁信息研究中心市场监测显示,截止2011年1月21日,国内10大重点城市12种主要钢材品种价格小幅上涨。其中:Φ6.5mm高线均价为4777元,比上周涨45元;Φ25mm二级螺纹钢均价4766元,比上周涨63元;5.5mm热轧卷板平均价格4804元,比上周涨77元;1.0mm冷轧板卷平均价格5634元,比上周涨35元;20mm中板价格4882元,比上周涨74元;4寸焊管价格为4911元,比上周涨70元;108*4.5无缝管价格为5900元,比上周涨55元;25#工字钢价格4671元,比上周涨47元;国内5#角钢价格4653元,比上周涨34元;25#槽钢价格4661元,比上周涨49元;1mm镀锌板价格5627元,比上周涨48元;0.47mm彩涂板价格6625元,比上周涨65元。
据兰格钢铁信息研究中心市场监测的17类31个规格钢材品种的价格数据显示:2011年第3周(1.17-1.21)主要钢材品种市场价格,与2011年第2周相比,上涨品种数目减少,持平数目增加,下跌品种数目减少。其中无钢材品种下跌,比上周减少3种;8种持平,比上周增加4种;23种上涨,比上周减少1种(详见表1)。国内钢铁原料市场价格稳中小幅上涨,焦炭市场价格保持平稳,铁矿石市场价格小幅上涨10元,钢坯市场价格大幅拉涨110元,而废钢市场价格上涨200元。
|
表1 17类31个品种2011年03周(2011.1.17-1.21)市场价格变化情况
单位:元∕吨 |
|
品种名称 |
代表品规格 |
主要销售市场 |
市场价格 |
涨跌 |
|
2011年2周 |
2011年3周 |
|
焦炭 |
二级冶金焦 |
山西 |
1870 |
1870 |
→ |
|
冷板 |
1.0mm |
天津 |
5600 |
5600 |
→ |
|
无缝管 |
108*4.5 |
聊城 |
5650 |
5650 |
→ |
|
工字钢 |
25# |
北京 |
4650 |
4650 |
→ |
|
角钢 |
5# |
北京 |
4630 |
4630 |
→ |
|
槽钢 |
25# |
北京 |
4600 |
4600 |
→ |
|
碳结钢 |
45# 20mm |
华北 |
5150 |
5150 |
→ |
|
合结钢 |
40Cr 20mm |
华北 |
5350 |
5350 |
→ |
|
铁矿石 |
66%酸粉干基 |
河北 |
1420 |
1430 |
↑10 |
|
品种板 |
16-20 |
天津 |
4960 |
4980 |
↑20 |
|
热卷 |
5.5mm |
上海 |
4640 |
4670 |
↑30 |
|
普碳中板 |
16-20 |
天津 |
4680 |
4730 |
↑50 |
|
低合金中板 |
16-20 |
天津 |
4880 |
4930 |
↑50 |
|
窄带 |
355mm |
唐山、天津 |
4550 |
4600 |
↑50 |
|
中宽带 |
520mm |
唐山、天津 |
4570 |
4620 |
↑50 |
|
无缝管 |
108*4.5 |
上海 |
5750 |
5800 |
↑50 |
|
无缝管 |
108*4.5 |
天津 |
5700 |
5750 |
↑50 |
|
镀锌板 |
1 mm |
京津 |
5500 |
5550 |
↑50 |
|
彩涂板 |
0.47mm |
京津 |
6200 |
6250 |
↑50 |
|
高线 |
6.5 mm |
北京 |
4630 |
4710 |
↑80 |
|
螺纹钢 |
25 mm |
北京 |
4640 |
4720 |
↑80 |
|
焊管 |
4寸(3.75) |
天津 |
4770 |
4850 |
↑80 |
|
窄带 |
145mm |
唐山、天津 |
4460 |
4550 |
↑90 |
|
焊管 |
4寸(3.75) |
唐山 |
4670 |
4760 |
↑90 |
|
热卷 |
5.5mm |
天津 |
4650 |
4750 |
↑100 |
|
不锈钢热平 |
4 mm |
无锡 |
21500 |
21600 |
↑100 |
|
钢坯 |
普碳150方坯 |
唐山 |
4260 |
4370 |
↑110 |
|
钢坯 |
低合金150方坯 |
唐山 |
4380 |
4490 |
↑110 |
|
焊管 |
4寸(3.75) |
北京 |
4730 |
4880 |
↑150 |
|
废钢 |
重废≥6mm |
上海 |
3430 |
3630 |
↑200 |
|
不锈钢冷卷 |
0.8 mm |
无锡 |
25400 |
25800 |
↑400 |
2、大部分主导钢厂长材和板材品种出厂价格继续上调
由于目前整体钢材市场呈现小幅波动上涨的局面,而各大钢厂对于长材和板材品种的出厂价格继续上调,长材和板材品种出厂价格均有所上调。本周沙钢、河北钢铁、山东钢铁、鞍钢、首钢、太钢、本钢和莱钢等主导钢厂出台主要钢材品种出厂价格政策。
长材品种:
17日山东钢铁集团济钢公司螺纹钢价格上调70元;
21日沙钢螺纹钢上调150元,高线上调100元,盘螺上调100元;
板材品种:
17日鞍钢热轧产上调300元,冷轧产品上调200元,中厚板产品上调300元,镀锌产品上调250元,彩涂产品上调250元;
17日首钢对冷轧板卷上调200元,冷硬卷上调200元,镀锌板卷上调250元;
19日太钢2011年2月份普碳热卷上调200元,中厚板上调200元,冷轧硅钢上调100元;
20日本钢出台2011年2月份产品价格政策,热轧板卷上调150元,冷轧板卷上调260元,冷硬卷上调350元,镀锌板上调300元,彩涂板上调300元;
21日莱钢集团窄钢带格上调70元,热轧宽钢带上调50元;冷轧宽钢带上调50元。
目前主流品种的价格小幅上涨,使得2011年第3周(1.17-1.21)市场价与出厂价倒挂的品种略有减少,有8个钢材品种出厂价高于市场价(详见表2),比上周减少1种,由于市场价格上涨的幅度大于钢厂结算价格上调幅度,使得倒挂幅度略有缩小;同时仅有不锈钢热平和焦炭市场价低于成本价。
|
表2 17类31个品种2011年第3周(1.17-1.21)实际价格与主要钢厂出厂价的比较
单位:元∕吨 |
|
品种名称 |
代表品规格 |
主要销售市场 |
市场价格 |
主要钢厂出厂价 |
差额 |
百分比(%) |
|
不锈钢热平 |
4 mm |
无锡 |
21600 |
25800 |
-4200 |
-19.44 |
|
不锈钢冷卷 |
0.8 mm |
无锡(太钢) |
25800 |
26800 |
-1000 |
-3.88 |
|
品种板 |
16-20 |
天津 |
4980 |
5200 |
-220 |
-4.42 |
|
工字钢 |
25# |
北京 (莱钢) |
4650 |
4840 |
-190 |
-4.09 |
|
槽钢 |
25# |
北京(莱钢) |
4600 |
4740 |
-140 |
-3.04 |
|
普碳中板 |
16-20 |
天津 |
4730 |
4800 |
-70 |
-1.48 |
|
低合金中板 |
16-20 |
天津 |
4930 |
5000 |
-70 |
-1.42 |
|
冷板 |
1.0mm |
天津(鞍钢) |
5600 |
5604 |
-4 |
-0.07 |
3、预计2011年第4周(2011.1.24-1.28)主流钢材品种价格将维持上行趋势
目前钢材市场价格依然在上升通道之中,原料成本的支撑力度依然不减。同时国内钢材库存水平相对较低,且商家冬储成本明显高于往年同期,春节后,由于“囤积后推涨惯性”和“春节后资金盘面相对宽松”因素,国内钢材市场或迎来一波推涨行情。
全国钢材社会库存持续上升
目前全国钢材社会库存持续上升,其中建材库存上升速度略有加快,而板材库存由升转降。据兰格钢铁信息研究中心市场监测显示:1月21日,全国钢材社会库存指数为164.72点,比上周上升2.88%,与上周持平,比上月上升8.46%,比去年同期上升7.14%;其中建材社会库存指数为164.43点,比上周上升6.94%,较上周上升速度加快0.07个百分点,比上月上升23.14%,比去年同期上升5.51%;板材社会库存指数为164.95点,比上周下降0.09%,由上周的上升转为下降,比上月下降0.79%,比去年同期上升8.45%。
线材库存上升速度略有放缓,螺纹钢库存上升速度明显加快;热轧板卷库存由降转升, 冷轧板卷和中厚板库存由升转降。据兰格钢铁信息研究中心市场监测显示:1月21日,全国钢材社会库存量为1496.6万吨,比上周上升41.86万吨。从分品种来看:全国线材社会库存量为144.41万吨,比上周上升9.64%,较上周上升速度放缓0.96个百分点,比上月上升39.09%,比去年同期上升26.75%;螺纹钢社会库存量为501.83万吨,比上周上升6.58%,较上周上升速度明显加快1.71个百分点,比上月上升18.36%,比去年同期下降0.52%;热轧卷板社会库存量为525.7万吨,比上周上升0.18%,由上周的下降转为上升,比上月下降2.64%,比去年同期上升4.01%;冷轧卷板社会库存量为139.93万吨,比上周下降1.1%,由上周的上升转为下降,比上月上升1.5%,比去年同期上升16.06%;中厚板社会库存量为174.43万吨,比上周下降0.09%,由上周的上升转为下降,比上月上升3.27%,比去年同期上升17.38%。
从各品种所占比重来看:建材社会库存占总库存量的43.9%,较上周上升1.7个百分点;其中线材社会库存占总库存量的9.6%,较上周上升0.5个百分点;螺纹钢社会库存占总库存量的33.5%,较上周上升1.1个百分点。板材社会库存占总库存量的56.1%,较上周下降1.7个百分点;其中热轧卷板社会库存占总库存量的35.1%,较上周下降1个百分点;冷轧卷板社会库存占总库存量的9.3%,较上周上下降0.4个百分点;中厚板社会库存占总库存量的11.7%,较上周上下降0.3个百分点。
钢材期货市场维持上行态势
2011年第3周(1.17-1.21)螺纹05主力合约延续前期的走势,但目前需要关注的不仅仅是05合约而且更得重视10合约,尤其是10合约的走势变化对于判断后市的行情更有直接的指导意义。
从走势图上来看,05合约走势的向上拉伸度是大于10合约的,虽然目前05合约仍然是主力合约,但可以看到它的持仓已经低于50万手,而10合约总持仓逼近30万手,10合约替代05合约也就是短时间的事情,而且资金目前关注10合约的度也是高于05合约,所以下面详细说的是10合约。
本周10合约周结算价相较于上周是上涨了15点,虽然幅度不大,但整体价格站稳于5000之上是具有重要意义的。并且本周增加了26246手的持仓,在近期市面流动性资金逐步紧缩的情况下,螺纹10还有逐步加仓并且放大的迹象实属不易,因为本身从盘面的价格来说,螺纹的涨跌幅度都不大,这并不能赚足投机性的资金的眼球,所以周收盘形成一根小阳线并伴随加仓,可以基本肯定的是,价格再重回到5000以下引起大跌的可能微乎其微,所以前期的多头思路必须还要维持。
国内钢材市场走势将稳中小幅走高
从市场调查来看,预计下周(2011.1.24-1.28)国内钢材市场主流品种走势将稳中小幅走高,其中长材品种将以平稳为主,而板材品种可能继续小幅上涨;而原材料市场价格将稳中小幅上涨,其中,铁矿石和焦炭市场价格将保持平稳,而废钢和钢坯市场价格将小幅上涨(详见表3)。
|
表3 2011年04周(2011.1.24-1.28)市场价格预测
单位:元∕吨 |
|
品种名称 |
代表品规格 |
主要销售市场 |
实际价格 |
预测价格 |
预测价格涨跌 |
|
11年2周 |
11年3周 |
11年4周 |
|
铁矿石 |
66%酸粉干基 |
河北 |
1420 |
1430 |
1430 |
→ |
|
焦炭 |
二级冶金焦 |
山西 |
1870 |
1870 |
1870 |
→ |
|
高线 |
6.5 mm |
北京 |
4630 |
4710 |
4710 |
→ |
|
螺纹钢 |
25 mm |
北京 |
4640 |
4720 |
4720 |
→ |
|
冷板 |
1.0mm |
天津 |
5600 |
5600 |
5600 |
→ |
|
窄带 |
145mm |
唐山、天津 |
4460 |
4550 |
4550 |
→ |
|
窄带 |
355mm |
唐山、天津 |
4550 |
4600 |
4600 |
→ |
|
中宽带 |
520mm |
唐山、天津 |
4570 |
4620 |
4620 |
→ |
|
焊管 |
4寸(3.75) |
天津 |
4770 |
4850 |
4850 |
→ |
|
无缝管 |
108*4.5 |
上海 |
5750 |
5800 |
5800 |
→ |
|
无缝管 |
108*4.5 |
天津 |
5700 |
5750 |
5750 |
→ |
|
无缝管 |
108*4.5 |
聊城 |
5650 |
5650 |
5650 |
→ |
|
不锈钢冷卷 |
0.8 mm |
无锡 |
25400 |
25800 |
25800 |
→ |
|
不锈钢热平 |
4 mm |
无锡 |
21500 |
21600 |
21600 |
→ |
|
普碳中板 |
16-20 |
天津 |
4680 |
4730 |
4750 |
↑20 |
|
低合金中板 |
16-20 |
天津 |
4880 |
4930 |
4950 |
↑20 |
|
品种板 |
16-20 |
天津 |
4960 |
4980 |
5000 |
↑20 |
|
焊管 |
4寸(3.75) |
北京 |
4730 |
4880 |
4900 |
↑20 |
|
焊管 |
4寸(3.75) |
唐山 |
4670 |
4760 |
4780 |
↑20 |
|
角钢 |
5# |
北京 |
4630 |
4630 |
4650 |
↑20 |
|
钢坯 |
普碳150方坯 |
唐山 |
4260 |
4370 |
4400 |
↑30 |
|
钢坯 |
低合金150方坯 |
唐山 |
4380 |
4490 |
4520 |
↑30 |
|
热卷 |
5.5mm |
上海 |
4640 |
4670 |
4700 |
↑30 |
|
热卷 |
5.5mm |
天津 |
4650 |
4750 |
4780 |
↑30 |
|
废钢 |
重废≥6mm |
上海 |
3430 |
3630 |
3680 |
↑50 |
|
工字钢 |
25# |
北京 |
4650 |
4650 |
4700 |
↑50 |
|
碳结钢 |
45# 20mm |
华北 |
5150 |
5150 |
5200 |
↑50 |
|
合结钢 |
40Cr 20mm |
华北 |
5350 |
5350 |
5400 |
↑50 |
|
镀锌板 |
1 mm |
京津 |
5500 |
5550 |
5600 |
↑50 |
|
槽钢 |
25# |
北京 |
4600 |
4600 |
4700 |
↑100 |
|
彩涂板 |
0.47mm |
京津 |
6200 |
6250 |
6350 |
↑100 |
4、关注近期影响钢材价格的因素
原料供应:
印度4月起拟对铁矿石加征20%出口关税
据报道,印度政府计划从4月1日开始的2011~2012财政年度,对铁矿石出口统一加征20%的出口关税,以确保国内供应。虽然去年中国从秘鲁、委内瑞拉、伊朗、印尼、朝鲜、越南和智利这些铁矿石产量较小的国家进口了很多铁矿石,而且进口量呈增长态势,但这些国家的铁矿石产量目前尚无法与巴西、澳大利亚以及印度这三大铁矿石生产国相提并论。印度目前是中国现货市场铁矿石的主要供应国,过去5年时间里,印度铁矿石在中国市场上的占有率一直稳定在20%左右。
宏观经济:
国企利润去年近2万亿
据财政部日前统计数据显示,2010年全国国有企业累计实现利润19870.6亿元,同比增长37.9%,主要效益指标创历史新高。国资委管理的124家中央管理企业累计实现利润11301.9亿元,同比增长37.8%,是央企利润首次超过一万亿元。从营业收入来看,1-12月,国企累计实现营收303253.7亿元,同比增长31.1%。
在过去一年,主要行业实现利润继续保持较快增长,其中化工、电子、有色、交通等行业增长超过1倍。从12月月度环比情况看,施工房地产等行业继续实现月度环比的上涨,但邮电通信、烟草工业、汽车、石油、石化等行业利润月度环比下降。
去年全社会用电量增14.56%
据电力企业联合会的统计数据显示,2010年中国全社会用电量4.19万亿千瓦时,较上年增长14.56%,保持较快增长。去年全社会用电量4.19万亿千瓦时,同比增长14.56%,增幅提高8.12个百分点。其中,第一产业用电量984亿千瓦时,同比增长4.68%;第二产业用电量增幅最大,全年为31318亿千瓦时,同比增长15.41%;第三产业用电量为4497亿千瓦时,同比增长14.02%。城乡居民生活用电量为5125亿千瓦时,同比增长12.02%,与上年基本持平。
2010年中国GDP增长10.3% CPI上涨3.3%
据国家统计局初步测算,全年国内生产总值397983亿元,按可比价格计算,比上年增长10.3%,增速比上年加快1.1个百分点。分季度看,一季度同比增长11.9%,二季度增长10.3%,三季度增长9.6%,四季度增长9.8%。分产业看,第一产业增加值40497亿元,增长4.3%;第二产业增加值186481亿元,增长12.2%;第三产业增加值171005亿元,增长9.5%。
全年规模以上工业增加值比上年增长15.7%,增速比上年加快4.7个百分点。1-11月份,全国规模以上工业企业实现利润38828亿元,同比增长49.4%,比上年同期加快41.6个百分点。在39个大类行业中,38个行业利润同比增长。
全年全社会固定资产投资278140亿元,比上年增长23.8%,增速比上年回落6.2个百分点,扣除价格因素,实际增长19.5%。其中,城镇固定资产投资241415亿元,增长24.5%,回落5.9个百分点;农村固定资产投资36725亿元,增长19.7%,回落7.6个百分点。
全年居民消费价格同比上涨3.3%。其中,城市上涨3.2%,农村上涨3.6%。
全年工业品出厂价格同比上涨5.5%,12月份上涨5.9%,环比上涨0.7%。
全年原材料、燃料、动力购进价格同比上涨9.6%,12月份上涨9.5%,环比上涨1.1%。
行业动态:
2010年粗钢产量6.27亿吨 再创历史新高
国家统计局最新数据显示,2010年12月份,我国粗钢产量5152万吨,同比增长6.3%;日产量为166.2万吨,较11月份的167.2万吨减少1万吨;2010年全年粗钢产量达6.27亿吨,同比增长9.3%,再创历史新高。另外,2010年12月钢材产量为6784万吨,同比增长3.5%,全年产量为7.96亿吨,同比增长14.7%。12月生铁产量为4665万吨,同比增长2.3%,2010年全年为5.9亿吨,同比增长7.4%。
上期所螺纹钢期货21日收盘上涨1105合约涨0.59%
21日上期所螺纹钢主力1105合约21日以4,902元/吨低开,震荡调整后上冲,下午出现了一波强有力的拉升,最高上冲至4,956元/吨,最低下探4,897元/吨,终以4,950元/吨报收,较上一交易日(20日)结算价涨29元/吨。成交量为236,038手,持仓量为476,296手。
下游需求:
2010年12月份我国70个大中城市房价环比上涨0.3%
2010年,全国房地产开发投资48267亿元,比上年增长33.2%,其中,商品住宅投资34038亿元,增长32.9%,占房地产开发投资的比重为70.5%。12月当月,房地产开发投资5570亿元,增长12.0%。
2010年,全国房地产开发企业房屋施工面积40.55亿平方米,比上年增长26.6%;房屋新开工面积16.38亿平方米,增长40.7%;房屋竣工面积7.60亿平方米,增长4.5%,其中,住宅竣工面积6.12亿平方米,增长2.7%。
12月当月,房屋新开工面积1.86亿平方米,同比下降1.1%;房屋竣工面积2.75亿平方米,下降3.4%,其中,住宅竣工面积2.19亿平方米,下降4.5%;土地购置面积4889万平方米,增长1.5%,土地购置费1061亿元,增长5.8%。
12月份,全国70个大中城市房屋销售价格同比上涨6.4%,涨幅比11月份缩小1.3个百分点;环比上涨0.3%。
2010年全国造船完工量同比增长54.6%
2010年1-12月,全国造船完工量6560万载重吨,同比增长54.6%,其中海船为2078万修正总吨;新承接船舶订单量7523万载重吨,是去年同期新接订单量的2.9倍,其中海船为2290万修正总吨;截至12月底,手持船舶订单量19590万载重吨,比2009年底手持订单上升4.1%,其中海船为5695万修正总吨,出口船舶占总量的84.6%。
2010年四季度中经装备制造业景气指数呈现连续五个季度上升的态势
中经装备制造业景气指数报告显示,2010年四季度中经装备制造业景气指数为103.0点(2003年增长水平=100),比上季度上升0.9点,呈现连续五个季度上升的态势。其中,出口、用工和盈利的景气度均有不同程度的提升,销售、税收和投资的景气度基本持平。延续了三季度的良好走势,在生产稳定增长、销售快速增长的基础上实现了盈利的快速增长,产品出厂价格温和上涨,出口形势持续好转,企业信心不断增强。
预计2011年一季度,装备制造业的发展既存在诸多有利条件,也存在不利因素。有利条件包括:2011年我国进入“十二五”时期的起步阶段,各行业可能掀起新一轮的投资高潮;高端装备制造业的发展规划将陆续出台等。不利因素主要是国际经济形势更加复杂,国际需求走势难料;通胀预期带来流动性紧缩,资金成本上升压力增大;一季度工资上涨压力较大等。鉴于装备制造业进入产业布局和结构调整的关键期以及新的五年规划可能带来投资冲动等问题,建议国家调控政策应以引导各级政府及单位做好产业布局为主,同时加强产业政策的监督和指导,避免出现地区间重复建设、资源浪费等问题。
(免责声明:国内钢材市场周价格走势预测平台是由兰格钢铁信息研究中心开发,结合了数学模型的科学计算方法和对钢材市场的客观全面调查,力求达到价格预测的准确性和客观性。文章内容仅供兰格钢铁网会员参考,不作为贸易商买卖操作的依据。联系电话:63951969)
