2011年第9周(2.21-2.25)兰格钢铁(LGMI)综合价格指数达到191.8点,周环比下降0.64%,较去年同期上升24.64%。其中,LGMI长材价格指数为217.3点,周环比下降0.64%,较去年同期上升27.14%;LGMI板材价格指数为161.2点,周环比下降0.62%,比去年同期上升20.78%。
从兰格钢铁价格指数可以看出,2011年第9周(2.21-2.25)国内钢材市场整体呈现小幅回调的局面,建筑钢材和板材品种的跌幅均较小,市场整体价格比上周小幅下滑。长材品种小幅回调,其中高线的跌幅较大,而螺纹钢的跌幅较小;而板材品种价格涨跌不一,其中热卷、中厚板和冷板价格的小幅下滑,而镀锌板价格略有上涨。从区域来看,华中、东北、华南、西北、华东和西南地区价格有所下滑,而华北地区价格略有上涨。
2011年第9周(2.21-2.25)国内钢材(长材和板材)市场的全国平均价格为6042元(吨价,下同),较2011年第8周(6080元)下跌38元,较2011年1月底(6029元)上涨13元。
据兰格钢铁信息研究中心周价格预测模型数据测算,预计下周(2011.2.28-3.4)国内钢材市场总体价格将出现分歧。兰格钢铁价格综合指数预计在191点附近波动,钢材均价在6030元左右(详见图1),平均波动幅度在30元左右,其中长材品种将可能小幅反弹,而板材品种将可能小幅回调。
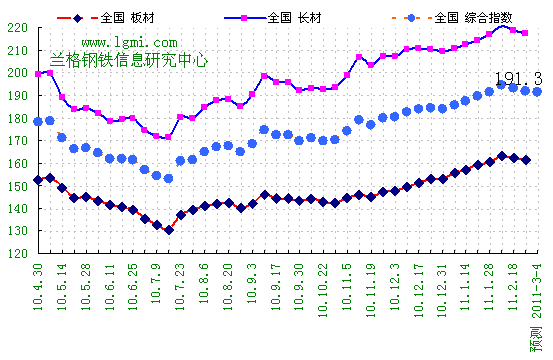
图1 兰格钢铁价格指数变化趋势图
1、 全国主要钢材品种市场价格走势不一
据兰格钢铁信息研究中心市场监测显示,截止2011年2月25日,国内10大重点城市12种主要钢材品种价格涨跌不一。其中:Φ6.5mm高线均价为4844元,比上周跌39元;Φ25mm二级螺纹钢均价4830元,比上周跌45元;5.5mm热轧卷板平均价格4792元,比上周跌81元;1.0mm冷轧板卷平均价格5728元,比上周跌22元;20mm中板价格4969元,比上周跌43元;4寸焊管价格为4955元,比上周跌28元;108*4.5无缝管价格为6195元,与上周持平;25#工字钢价格4786元,比上周跌30元;国内5#角钢价格4796元,比上周跌25元;25#槽钢价格4764元,比上周跌28元;1mm镀锌板价格572元,比上周涨2元;0.47mm彩涂板价格6715元,比上周涨15元。
据兰格钢铁信息研究中心市场监测的17类31个规格钢材品种的价格数据显示:2011年第9周(2.21-2.25)主要钢材品种市场价格涨跌不一,与2011年第8周相比,上涨品种数目减少,持平数目增加,下跌品种数目增加。其中有18个品种下跌,比上周增加10种;10种持平,比上周增加5种;3种上涨,比上周减少15种(详见表1)。国内钢铁原料市场价格走势不一,焦炭市场价格小幅上涨50元,废钢市场价格回调50元,铁矿石市场价格回调40元,而钢坯市场价格下跌100元。
|
表1 17类31个品种2011年09周(2011.2.21-2.25)市场价格变化情况
单位:元∕吨 |
|
品种名称 |
代表品规格 |
主要销售市场 |
市场价格 |
涨跌 |
|
2011年8周 |
2011年9周 |
|
不锈钢冷卷 |
0.8 mm |
无锡 |
26800 |
26400 |
↓400 |
|
不锈钢热平 |
4 mm |
无锡 |
22500 |
22300 |
↓200 |
|
窄带 |
355mm |
唐山、天津 |
4680 |
4500 |
↓180 |
|
中宽带 |
520mm |
唐山、天津 |
4700 |
4520 |
↓180 |
|
钢坯 |
普碳150方坯 |
唐山 |
4350 |
4250 |
↓100 |
|
钢坯 |
低合金150方坯 |
唐山 |
4470 |
4370 |
↓100 |
|
窄带 |
145mm |
唐山、天津 |
4570 |
4480 |
↓90 |
|
热卷 |
5.5mm |
上海 |
4710 |
4630 |
↓80 |
|
废钢 |
重废≥6mm |
上海 |
3730 |
3680 |
↓50 |
|
普碳中板 |
16-20 |
天津 |
4850 |
4800 |
↓50 |
|
低合金中板 |
16-20 |
天津 |
5050 |
5000 |
↓50 |
|
焊管 |
4寸(3.75) |
北京 |
4900 |
4850 |
↓50 |
|
无缝管 |
108*4.5 |
聊城 |
5950 |
5900 |
↓50 |
|
碳结钢 |
45# 20mm |
华北 |
5400 |
5350 |
↓50 |
|
合结钢 |
40Cr 20mm |
华北 |
5700 |
5650 |
↓50 |
|
铁矿石 |
66%酸粉干基 |
河北 |
1530 |
1490 |
↓40 |
|
热卷 |
5.5mm |
天津 |
4750 |
4720 |
↓30 |
|
焊管 |
4寸(3.75) |
天津 |
4930 |
4910 |
↓20 |
|
冷板 |
1.0mm |
天津 |
5700 |
5700 |
→ |
|
品种板 |
16-20 |
天津 |
5030 |
5030 |
→ |
|
焊管 |
4寸(3.75) |
唐山 |
4800 |
4800 |
→ |
|
无缝管 |
108*4.5 |
上海 |
6150 |
6150 |
→ |
|
无缝管 |
108*4.5 |
天津 |
6000 |
6000 |
→ |
|
工字钢 |
25# |
北京 |
4850 |
4850 |
→ |
|
角钢 |
5# |
北京 |
4630 |
4630 |
→ |
|
槽钢 |
25# |
北京 |
4850 |
4850 |
→ |
|
镀锌板 |
1 mm |
京津 |
5650 |
5650 |
→ |
|
彩涂板 |
0.47mm |
京津 |
6500 |
6500 |
→ |
|
焦炭 |
二级冶金焦 |
山西 |
1950 |
2000 |
↑50 |
|
螺纹钢 |
25 mm |
北京 |
4750 |
4800 |
↑50 |
|
高线 |
6.5 mm |
北京 |
4750 |
4870 |
↑120 |
2、大部分主导钢厂长材和板材品种出厂价格继续上调
由于目前整体钢材市场呈现小幅回调的局面,部分小钢厂(福建三宝、广州裕丰、山西晋钢、厦门众达)下调长材出厂价格,而大部分大钢厂依然对于长材和板材品种的出厂价格继续上调,仅有日照钢铁下调部分品种的出厂价格。本周鞍钢、本钢、首钢、日照钢铁、华北带钢和河北钢铁等主导钢厂出台主要钢材品种出厂价格政策。
长材品种:
21日河北钢铁集团建筑钢材2月份结算价,高线为4830元,Φ18-25mm二级大螺纹钢为4850元,HRB400材质Φ8-12mm盘螺结算价4980元;3月份指导价,高线为4880元,Φ18-25mm二级大螺纹钢为4850元,HRB400材质Φ8-12mm盘螺出厂价为5030元。
21日日照钢厂螺纹钢、高线均维持平稳,盘螺下调100元;H型钢下调80元,槽钢下调80元,工字钢出厂价格统一下调80元。
板材品种:
21日河北钢铁集团3月份中板上调200元,热轧板卷上调300元,冷轧板卷上调200元,涂镀上调200元;21日沙钢螺纹钢、高线及盘螺均上调100元;21日,太钢普碳热卷上调300元,中厚板上调300元。
21日日照钢厂热轧卷板下调80元/吨,SPHC下调80元。
22日鞍钢3月份热轧产品上调350元,冷轧产品上调260元,镀锌产品上调300元,彩涂产品上调300元,中厚板上调350元。
22日本钢3月份热轧板卷上调300元,冷轧板卷上调220元,镀锌板上调300元,彩涂板上调300元。
23日首钢3月份冷轧板卷上调260元,镀锌板卷上调260元。
24日华北带钢会议2月结算价204mm以下规格4540元,232-355mm规格4590元,360-520mm规格4620元,3月份所有规格指导价均为4730元。
目前主流品种的价格涨跌不一,使得2011年第9周(2.21-2.25)市场价与出厂价倒挂的品种大幅增加,有15个钢材品种出厂价高于市场价(详见表2),比上周增加6种,由于市场价格上涨的幅度大于钢厂结算价格上调幅度,使得倒挂幅度略有缩小;同时仅有不锈钢热平市场价低于成本价。
|
表2 17类31个品种2011年第9周(2.21-2.25)实际价格与主要钢厂出厂价的比较
单位:元∕吨 |
|
品种名称 |
代表品规格 |
主要销售市场 |
市场价格 |
主要钢厂出厂价 |
差额 |
百分比(%) |
|
不锈钢热平 |
4 mm |
无锡 |
22300 |
27000 |
-4700 |
-21.08 |
|
不锈钢冷卷 |
0.8 mm |
无锡(太钢) |
26400 |
28800 |
-2400 |
-9.09 |
|
品种板 |
16-20 |
天津 |
5030 |
5350 |
-320 |
-6.36 |
|
窄带 |
355mm |
唐山、天津 |
4500 |
4680 |
-180 |
-4.00 |
|
普碳中板 |
16-20 |
天津 |
4800 |
4950 |
-150 |
-3.13 |
|
低合金中板 |
16-20 |
天津 |
5000 |
5150 |
-150 |
-3.00 |
|
中宽带 |
520mm |
唐山、天津 |
4520 |
4670 |
-150 |
-3.32 |
|
碳结钢 |
45# 20mm |
华北(首) |
5350 |
5500 |
-150 |
-2.80 |
|
工字钢 |
25# |
北京 (莱钢) |
4850 |
4960 |
-110 |
-2.27 |
|
冷板 |
1.0mm |
天津(鞍钢) |
5700 |
5800 |
-100 |
-1.75 |
|
窄带 |
145mm |
唐山、天津 |
4480 |
4570 |
-90 |
-2.01 |
|
螺纹钢 |
25 mm |
北京 |
4800 |
4850 |
-50 |
-1.04 |
|
钢坯 |
普碳150方坯 |
唐山 |
4250 |
4270 |
-20 |
-0.47 |
|
钢坯 |
低合金150方坯 |
唐山 |
4370 |
4390 |
-20 |
-0.46 |
|
槽钢 |
25# |
北京(莱钢) |
4850 |
4860 |
-10 |
-0.21 |
3、预计2011年第10周(2011.2.28-3.4)主流钢材品种价格将走势不一
目前钢材市场价格处于波动调整之中,成本的支撑力度依然不减。同时国内钢材库存继续上升,后期去库存压力增强,由于临近月底,商家资金压力较大,使得市场上低价甩货现象增多,市场价格走势并不统一,但由于通胀预期和成本上涨的推动,后期钢价将在调整后呈现波动上涨的局面。
全国钢材社会库存上升速度继续放缓
目前全国钢材社会库存继续上升,其中建材和板材库存上升速度均所放缓。据兰格钢铁信息研究中心市场监测显示:2月25日,全国钢材社会库存指数为216.38点,比上周上升4.45%,较上周上升速度放缓1.25个百分点;其中建材社会库存指数为256.79点,比上周上升7.41%,较上周上升速度放缓1.68个百分点;板材社会库存指数为184.7点,比上周上升1.41%,较上周上升速度放缓1.03个百分点。
中厚板库存上升速度明显放缓;线材、螺纹钢和热轧板卷库存上升速度有所放缓,冷轧板卷库存上升速度有所加快。据兰格钢铁信息研究中心市场监测显示:2月25日,全国钢材社会库存量为1965.92万吨,比上周上升83.81万吨。从分品种来看:全国线材社会库存量为254.39万吨,比上周上升9.37%,较上周上升速度放缓0.81个百分点;螺纹钢社会库存量为752.12万吨,比上周上升6.89%,较上周上升速度放缓1.55个百分点;热轧卷板社会库存量为574.55万吨,比上周上升1.12%,较上周上升速度放缓0.55个百分点;冷轧卷板社会库存量为150.54万吨,比上周上升3.86%,较上周上升速度加快2.91个百分点;中厚板社会库存量为215.56万吨,比上周上升0.52%,较上周上升速度明显放缓5.12个百分点,。
从各品种所占比重来看:建材社会库存占总库存量的52.2%,较上周上升1.6个百分点;其中线材社会库存占总库存量的12.9%,较上周上升0.6个百分点;螺纹钢社会库存占总库存量的38.3%,较上周上升1个百分点。板材社会库存占总库存量的47.8%,较上周下降1.6个百分点;其中热轧卷板社会库存占总库存量的29.2%,较上周下降1.1个百分点;冷轧卷板社会库存占总库存量的7.7%,与上周持平;中厚板社会库存占总库存量的11%,较上周下降0.4个百分点。
钢材期货市场震荡调整
2011年第9周(2.21-2.25)螺纹1110主力合约延续了上周的跌势,价格一路下行,一方面国内政策的压制导致价格承压走低,一方面前期螺纹经历涨幅时间过长,对于目前的行情也有充分调整的需求。
从持仓上看,本周增仓13.6万手,最高5064,最低4861,价格下行的态势较为明显。伴随着价格下行持仓量却出现了大幅增仓的现象,这点必须要警惕,也就是说按道理价格回调,出现快速下跌,仓位应该出现减仓的现象,但现在伴随着价格的下跌,仓单持续性的增加,可以看出,空单在随着价格的下跌过程中是在增加的,且增加的幅度大于多单。
从周线图上来看,上周跟本周的两根大阴线彻底击穿了10周均线,价格而一蹴而就的来到了20日均线的支撑处。目前来看,价格有效站稳于20周均线之上,但上方压力堪重,加之空单增加较多,此处能否完成最后的价格保卫战还很难下定论,但此处一旦被击穿,价格直奔4800而去,或许还会下破4800的价格,但也需要看到的此位置不光有20周均线的支撑,而且前期价格的盘整地带是阻力区间,所以价格在此位置并没有顺利下破而是反复的震荡,再次寻找新的方向。
国内钢材市场走势将出现分歧
从市场调查来看,预计下周(2011.2.28-3.4)国内钢材市场主流品种走势将出现分歧,长材品种将小幅反弹,而板材品种将可能继续小幅回调局面;而原材料市场价格将小幅回调,其中焦炭将以平稳为主,而铁矿石、钢坯和废钢市场价格将小幅回调(详见表3)。
|
表3 2011年10周(2011.2.28-3.4)市场价格预测
单位:元∕吨 |
|
品种名称 |
代表品规格 |
主要销售市场 |
实际价格 |
预测价格 |
预测价格涨跌 |
|
11年8周 |
11年9周 |
11年10周 |
|
不锈钢冷卷 |
0.8 mm |
无锡 |
26800 |
26400 |
26000 |
↓400 |
|
不锈钢热平 |
4 mm |
无锡 |
22500 |
22300 |
22000 |
↓300 |
|
废钢 |
重废≥6mm |
上海 |
3730 |
3680 |
3630 |
↓50 |
|
钢坯 |
普碳150方坯 |
唐山 |
4350 |
4250 |
4200 |
↓50 |
|
钢坯 |
低合金150方坯 |
唐山 |
4470 |
4370 |
4320 |
↓50 |
|
热卷 |
5.5mm |
上海 |
4710 |
4630 |
4580 |
↓50 |
|
无缝管 |
108*4.5 |
上海 |
6150 |
6150 |
6100 |
↓50 |
|
无缝管 |
108*4.5 |
聊城 |
5950 |
5900 |
5850 |
↓50 |
|
工字钢 |
25# |
北京 |
4850 |
4850 |
4800 |
↓50 |
|
槽钢 |
25# |
北京 |
4850 |
4850 |
4800 |
↓50 |
|
碳结钢 |
45# 20mm |
华北 |
5400 |
5350 |
5300 |
↓50 |
|
合结钢 |
40Cr 20mm |
华北 |
5700 |
5650 |
5600 |
↓50 |
|
热卷 |
5.5mm |
天津 |
4750 |
4720 |
4680 |
↓40 |
|
品种板 |
16-20 |
天津 |
5030 |
5030 |
5000 |
↓30 |
|
焊管 |
4寸(3.75) |
天津 |
4930 |
4910 |
4880 |
↓30 |
|
角钢 |
5# |
北京 |
4630 |
4630 |
4600 |
↓30 |
|
铁矿石 |
66%酸粉干基 |
河北 |
1530 |
1490 |
1470 |
↓20 |
|
普碳中板 |
16-20 |
天津 |
4850 |
4800 |
4780 |
↓20 |
|
低合金中板 |
16-20 |
天津 |
5050 |
5000 |
4980 |
↓20 |
|
焊管 |
4寸(3.75) |
北京 |
4900 |
4850 |
4830 |
↓20 |
|
焊管 |
4寸(3.75) |
唐山 |
4800 |
4800 |
4780 |
↓20 |
|
焦炭 |
二级冶金焦 |
山西 |
1950 |
2000 |
2000 |
→ |
|
冷板 |
1.0mm |
天津 |
5700 |
5700 |
5700 |
→ |
|
窄带 |
145mm |
唐山、天津 |
4570 |
4480 |
4480 |
→ |
|
窄带 |
355mm |
唐山、天津 |
4680 |
4500 |
4500 |
→ |
|
中宽带 |
520mm |
唐山、天津 |
4700 |
4520 |
4520 |
→ |
|
无缝管 |
108*4.5 |
天津 |
6000 |
6000 |
6000 |
→ |
|
镀锌板 |
1 mm |
京津 |
5650 |
5650 |
5650 |
→ |
|
彩涂板 |
0.47mm |
京津 |
6500 |
6500 |
6500 |
→ |
|
螺纹钢 |
25 mm |
北京 |
4750 |
4800 |
4820 |
↑20 |
|
高线 |
6.5 mm |
北京 |
4750 |
4870 |
4900 |
↑30 |
4、关注近期影响钢材价格的因素
原料供应:
力拓二季度或涨价34%
执行近一年,三大矿商季度定价的详尽计算公式终于浮出水面。作为矿商季度定价的依据——普氏能源铁矿石价格指数的出品方,普氏能源资讯依据该公式预计,二季度淡水河谷卡拉加斯品位66%粉矿协议矿到岸价格将在199美元/干吨,环比一季度的172美元/吨,预计上涨15.9%;力拓二季度协议矿石离岸价格则要在2.749美元/干吨度,如果是品位62%的BP粉矿价格约170美元/吨,环比涨幅约34%。
中钢子公司与澳钢企Gindalbie签署铁矿石协议
据报道,澳大利亚钢铁企业GindalbieMetalsLtd.23日表示,2011年年底前将向中国中钢集团公司旗下子公司SinosteelMidwest出售480,000吨高品位铁矿石。计划在两个月之内发运首批产自Karara铁矿石项目的铁矿石;该公司已与SinosteelMidwest达成协议,将向后者出售高品位赤铁矿块和铁矿粉。
Gindalbie与鞍钢股份有限公司成立了一个对半持股的合资公司开发Karara项目。未来八个月该项目铁矿石的月度发货量将为60,000吨左右,预计这将为Karara合资公司带来1,600万澳元净现金和5,700万澳元总收入。首批Karara铁矿石发货时间较初始目标6月份大大提前。
宏观经济:
国务院发展研究中心:上半年CPI上涨压力或加大
根据国务院发展研究中心宏观经济分析小组的研究预测,2010年二季度以来经济增长短期调整的底部可能出现在今年一季度,预计全年经济增长9%左右。与此同时,今年上半年CPI上涨压力将明显加大,下半年略有缓解,今年涨幅可能将略高于去年。
国务院发展研究中心对三大需求的分析表明,受贸易摩擦、汇率升值压力和去年出口基数较高的影响,估计今年出口增长将难以达到上年水平;随着新一轮房地产市场调控措施的逐步落实,以及为抑制通胀所采取的紧缩性货币政策,对整体投资增长将产生一定影响;2010年城镇居民收入实际增长为7.8%,对今年城镇消费增长将形成硬约束。因此,今年三大需求的实际增速将出现不同程度的下降,全年经济增长速度将略低于上年。
工信部预计:2011年中国工业增速预计约11%
中国工业和信息化部24日发布,2010年中国全部规模以上工业增加值同比增长15.7%。预计2011年全部工业增加值将从2005年的7.72万亿元增加到16万亿元左右,年均增长11%以上。
行业动态:
1月份全球粗钢产量同比增长5.3%至1.19亿吨
国际钢铁协会近日公布的数据显示,1月份全球粗钢产量较上年同期增长5.3%,至1.19亿吨。其中1月份中国粗钢产量增长0.5%,至5,280万吨。目前中国是世界第一产钢大国。
1月份该协会追踪的64个国家的粗钢产能利用率从2010年12月的73.3%升至75.6%。2011年1月份的粗钢产能利用率较上年同期下降了0.4个百分点。
上期所螺纹钢期货25日收盘下跌1110合约跌0.96%
25日上期所螺纹钢主力1110合约25日早盘以4,905元/吨高开后随即回落,迅速下跌至4,876一线后受到支撑反弹,上攻4,916元/吨后再度下滑,在4,876至4,896一线调整后跌落,至4,866至4,876一线窄幅调整。下午开盘后,螺纹1110合约震荡攀升,小幅上攻后再度回落,低位窄幅震荡,终以4,869元/吨报收,较上一交易日(24日)结算价跌47元/吨,全天最高4,916元/吨,最低4,861元/吨,成交量565,278手,持仓量678,728手,减4,180手。
下游需求:
1月汽车销量同比增13.8% 增幅大幅回落
据中国汽车工业协会数据显示,1月国内汽车销量同比增长仅为13.8%,而去年同期销量的同比增长曾高达124%;同时,1月份汽车产量环比出现下降,其中乘用车1月生产139.81万辆,比去年12月下降3.26%,商用车生产39.98万辆,环比下降4.68%。
全球船舶新接订单同比下降近50%
据克拉克松数据显示,今年首月,全球船舶新接订单共64艘155万总吨,同比下降近50%。其中,已坐上“造船业大国”宝座的中国,更是以45艘107万吨、价值17.261亿美元的新船订单量创下了16个月以来的新低。
(免责声明:国内钢材市场周价格走势预测平台是由兰格钢铁信息研究中心开发,结合了数学模型的科学计算方法和对钢材市场的客观全面调查,力求达到价格预测的准确性和客观性。文章内容仅供兰格钢铁网会员参考,不作为贸易商买卖操作的依据。联系电话:63951969) 